2026-11-03 · Fonte:虎嗅·中继
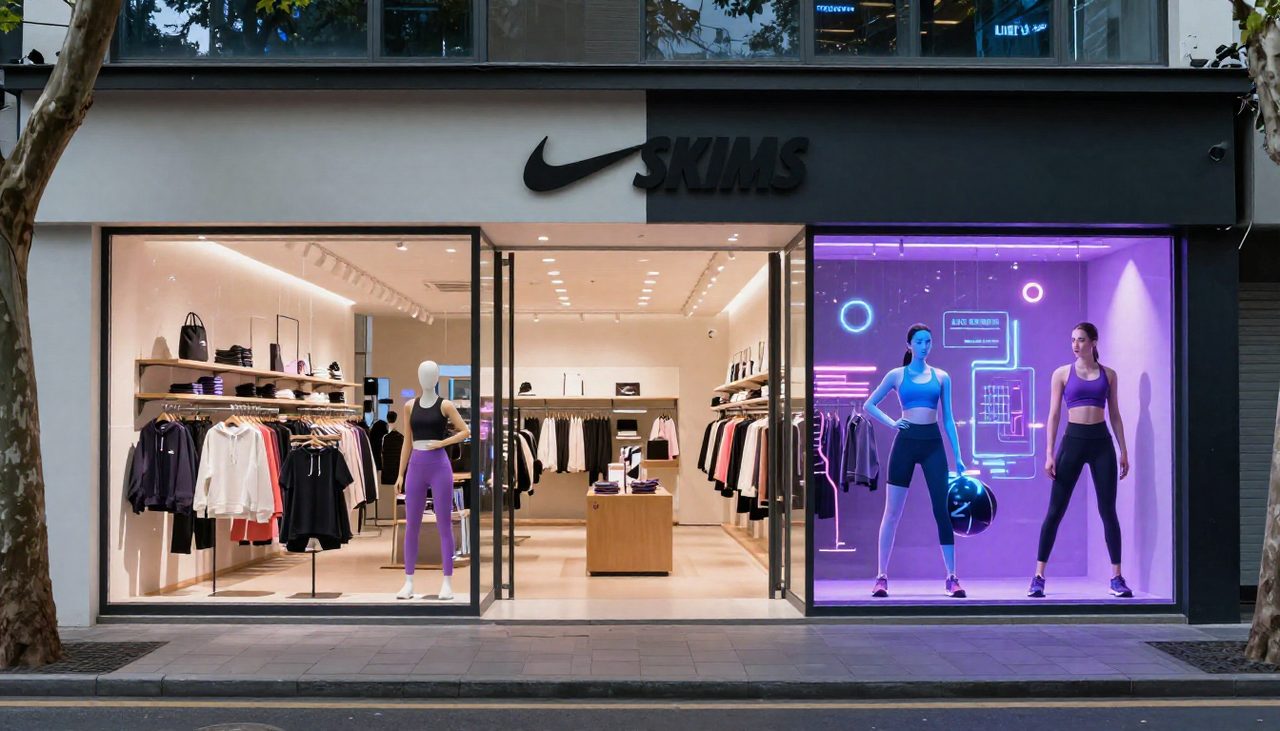
Com o crescimento do mercado de roupas de ioga caindo para um dígito, duas marcas americanas com preço médio acima de mil yuans abriram lojas na mesma noite, separadas por um quilômetro, disputando não mais o crescimento, mas o estoque premium deixado pela lululemon.
Às vésperas do feriado prolongado do Dia Nacional, o distrito comercial da Avenida Nanjing Oeste, em Xangai, palco da cena mais intrigante dos últimos anos no mercado de moda esportiva premium: duas lojas separadas por apenas um quilômetro abriram no mesmo dia. A primeira slow pop-up da NikeSKIMS na Grande China foi instalada em localização privilegiada no primeiro andar do兴业太古汇, enquanto a ALO abriu sua primeira loja na China Continental em Zhangyuan. Na festa de inauguração da noite de 28 de setembro, Kim Kardashian compareceu à primeira, e a embaixadora global da ALO, Zhao Lusi, prestigiou a segunda. Durante o feriado, as filas nas duas lojas rapidamente tomaram as redes sociais — era o choque frontal entre duas marcas esportivas americanas com preço médio acima de mil yuans, escolhido justamente quando o crescimento do mercado chinês de roupas de ioga caiu para um dígito.
A animação está nas lojas; a frieza está nos dados. Segundo o monitoramento da Jiuqian Zhongtai sobre o GMV de roupas premium de ioga e fitness nas plataformas Tmall, Douyin e JD, a linha premium cresceu 28,3% em 2026, mas o crescimento geral da categoria de roupas de ioga recuou de mais de 20% nos dois anos anteriores para um dígito; no último relatório trimestral da lululemon, o mercado chinês cresceu apenas 2%, enquanto marcas de e-commerce de roupas de ioga de preço acessível foram gradualmente saindo do mercado. Esses dados desenham uma estrutura típica de "consolidação no topo em mercado estagnado": o bolo total não cresce mais, mas os consumidores de maior poder aquisitivo continuam se concentrando nas marcas premium líderes. É exatamente essa oportunidade de mercado existente que os novos entrantes visam.
Para a ALO, a entrada na China foi praticamente em grande estilo. Em setembro, a ALO anunciou oficialmente o plano "sete cidades, oito lojas", cobrindo Xangai, Pequim, Hong Kong, Macau, Shenzhen, Hangzhou e Chengdu, com inaugurações ao longo de 2026 e 2027, nas primeiras localizações em兴业太古汇, Zhangyuan, China World Mall em Pequim, Lakala In77 em Hangzhou, Lee Garden em Hong Kong, Galaxy Resort em Macau, MixC World Shenzhen Bay e Taikoo Li Chengdu — praticamente todos os pontos de varejo premium de primeira linha da China. Apenas um mês após o lançamento do e-commerce, a marca anunciou parcerias com artistas de primeira linha como Zhao Lusi e Wang Yibo, ainda antes de completar sua fase 0-1 no mercado chinês. Essa estratégia de "primeiro os pontos de elite, depois os porta-vozes de elite" busca, na essência, trocar o momentum da marca pela primazia mental junto ao público premium.
A Nike também acelerou o ritmo. A NikeSKIMS opera com posicionamento de "marca totalmente nova", e seu ritmo de lançamentos é comparado na indústria a outro Jordan da Nike — o que significa que a Nike espera que ela se torne uma curva de crescimento independente, e não uma simples coleção colaborativa. Vale notar que a Nike, historicamente cautelosa com lojas próprias, já abriu pop-ups em locações centrais de Xangai e Tóquio para testar de forma de baixo custo a conversão real do público feminino premium. A transição de pop-up para slow pop-up sugere um modelo de expansão cauteloso de "validar primeiro, investir pesado depois".
Outros jogadores no mesmo campo também intensificam os investimentos. A Vuori acelerou aberturas em 2026, chegando ao MixC de Luohu e ao MixC World em Shenzhen e estreando no MixC de Hangzhou, além de abrir duas lojas no SKP e SKP-S em Pequim; somando-se a estreia da SweatyBetty em Xangai e a rápida expansão da MAIA ACTIVE no mercado do Nordeste, a batalha por posicionamento no vestuário esportivo feminino premium já começou. Com o crescimento da lululemon na China caindo a 2%, a posição de "líder das roupas de ioga premium" que ela deixou começou a vacilar, e todas as marcas internacionais sentiram a janela de uma nova redistribuição de cartas.
Da perspectiva do comprador, essa onda de aberturas tem claro valor de referência de compra. Primeiro, a localização é um sinal: as decisões de arrendamento de propriedades como兴业太古汇, Zhangyuan, o sistema SKP e o sistema MixC geralmente se baseiam em cálculos rigorosos de eficiência por metro quadrado e compatibilidade de fluxo de clientes, e podem ser vistas como um indicador antecedente da saúde do consumo esportivo feminino premium. Segundo, a sustentabilidade dos preços acima de mil yuans em 2027 depende da continuidade do crescimento de 28,3% da linha premium; se o mercado geral cair ainda mais, o risco de descontos e estoques se transmitirá aos canais. Terceiro, o ciclo do prêmio de marca impulsionado por celebridades é limitado: para avaliar a saúde real dessas lojas, deve-se observar a taxa de recompra e de venda cruzada três meses após a febre de inauguração, e não as filas do primeiro mês. Quarto, para o setor imobiliário comercial e os canais, várias marcas premium internacionais disputando lojas adjacentes num raio de um quilômetro no mesmo distrito eleva no curto prazo o poder de negociação dos aluguéis, mas também significa maior canibalização entre lojas — escolhas de localização homogêneas nem sempre são uma vitória dupla num mercado estagnado.
Segmento de dados de mercado real: conforme o monitoramento da AIXX, este modelo não possui dados de preços à venda no momento. Isso confirma justamente a característica das modalidades de pop-up e loja de estreia: durante o lançamento, a distribuição nos canais se concentra em lojas físicas e edições limitadas, e a quantidade e faixa de preços à venda online ainda não formaram uma curva estável; o mercado precisará ser acompanhado e confirmado por relatórios subsequentes após a expansão formal do varejo.
Em resumo, a abertura simultânea de NikeSKIMS e ALO na mesma noite marca a entrada do mercado chinês de roupas de ioga premium da fase de "líder único" para a de "múltiplos concorrentes disputando posição". O período de 2026 a 2027 será decisivo: se o crescimento de 28,3% da linha premium for sustentável, o plano de sete cidades e oito lojas e o ritmo de lançamentos ao estilo Jordan poderão redesenhar o panorama; se o mercado continuar caindo, essa competição corpo a corpo num raio de um quilômetro se transformará rapidamente numa disputa impiedosa pela fidelidade dos clientes do mercado existente.
P: Onde foram abertas as primeiras lojas da NikeSKIMS e da ALO?
R: A primeira slow pop-up da NikeSKIMS na Grande China foi instalada no primeiro andar do兴业太古汇, em Xangai, e a primeira loja da ALO na China Continental abriu em Zhangyuan, também em Xangai; as duas lojas, separadas por apenas um quilômetro, abriram no mesmo dia, 28 de setembro.
P: Quais são os dados mais recentes de crescimento do mercado chinês de roupas de ioga?
R: Segundo o monitoramento da Jiuqian Zhongtai, em 2026 o GMV da linha premium cresceu 28,3% em termos anuais, mas o crescimento geral da categoria recuou de mais de 20% nos dois anos anteriores para um dígito; o mercado chinês da lululemon cresceu apenas 2%, intensificando a concentração no segmento premium.
Tags: NikeSKIMS · ALO · Kim Kardashian · Zhao Lusi · Wang Yibo · Athleisure
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado