2026-11-03 · Fonte:36氪快讯·中继
Mesmo abaixo do limiar de notificação, o caso foi exigido a registrar; primeira audiência pública no setor de plataformas. A SAMR define o tom de "desenvolvimento e regulamentação em pé de igualdade", com relevância processual e substantiva.
O procedimento de revisão de concentrações da China vive um "primeiro" histórico: a primeira audiência pública foi destinada ao caso de aquisição das ações da Maiyatian pela Meituan. Uma transação que, no mercado de M&A, nunca foi de escala impressionante tornou-se agora uma amostra de referência para observar a direção da aplicação antitruste às plataformas chinesas.
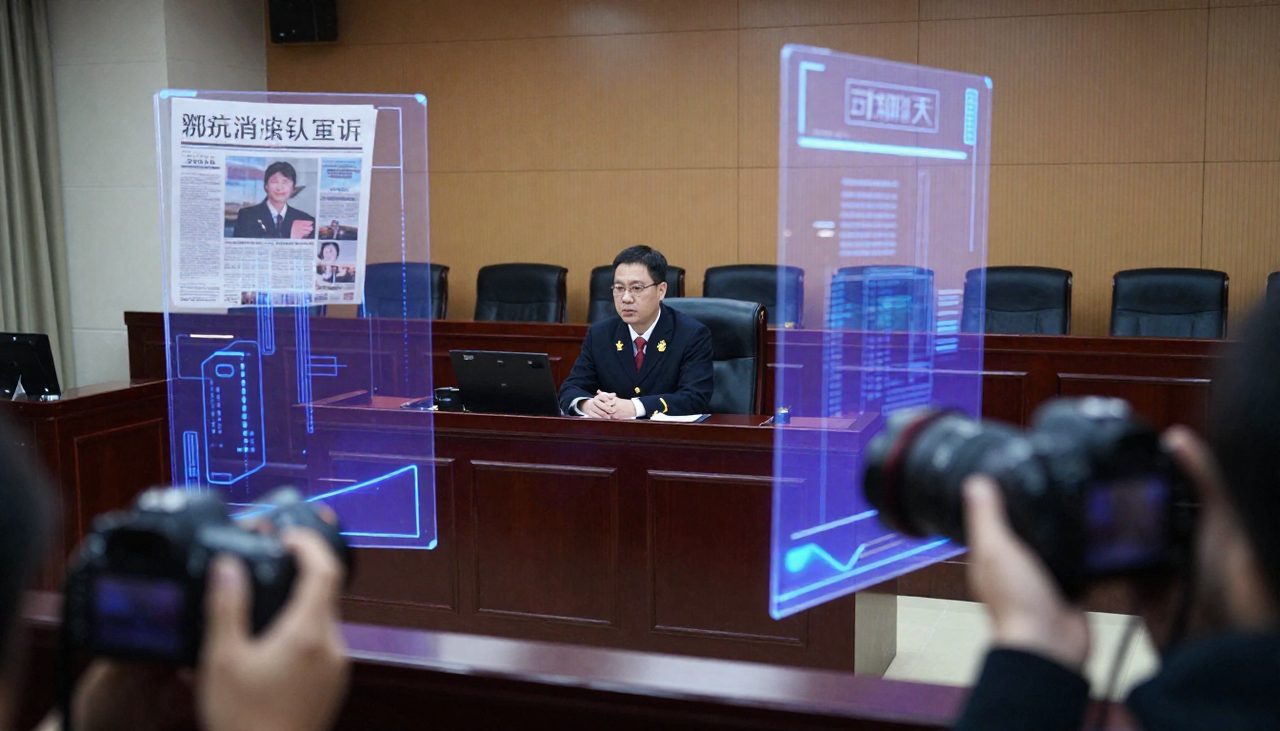
A Administração Estatal de Regulação do Mercado (SAMR) realizou recentemente uma coletiva de imprensa especial sobre os resultados do sistema de revisão simplificada de casos de concentração. Xie Fang, vice-diretora do Segundo Departamento Antitruste, apresentou na ocasião a audiência pública do caso e afirmou que o órgão manterá o princípio de "desenvolvimento e regulamentação em pé de igualdade", conduzirá a revisão subsequente do caso conforme a lei, e que o caso recebe alta prioridade e revisão rigorosa e legal. Essa declaração, ao mesmo tempo em que avança o processo, fixa um claro tom regulatório.
O significado processual emblemático do caso reside na "dupla estreia": é a primeira audiência pública na revisão de concentrações do país e o primeiro caso no setor de plataformas em que, embora não atingido o limiar de notificação definido pelo Conselho de Estado, a notificação foi exigida legalmente. Esses dois "primeiros" apontam, respectivamente, para a transparência processual e para a proatividade da aplicação da lei. A publicização da audiência significa que o processo de revisão não mais corre inteiramente dentro dos autos, mas passa a estar sujeito ao escrutínio social; já o estabelecimento do caminho de aplicação "mesmo abaixo do limiar pode-se exigir notificação" preenche uma lacuna de compreensão generalizada no mercado — mesmo sem atingir o limiar estabelecido, uma transação ainda pode ser legalmente obrigada a notificar. Este caso é o primeiro exemplo desse caminho no setor de plataformas e, por isso, atraiu ampla atenção da sociedade.
Do ponto de vista profissional do M&A, o impacto prático desse sinal não deve ser subestimado. No passado, muitas partes tratavam os limiares de notificação do Conselho de Estado como única referência: se o faturamento não atingia o limite, presumia-se dispensa de notificação e podia-se fechar o negócio imediatamente. O caso transmite claramente uma nova expectativa de conformidade: o regulador tem, sob condições específicas, o poder de exigir notificação retroativa de transações abaixo do limiar; se a parte já tiver concluído o fechamento antes de receber a exigência, pode ainda enfrentar riscos de conformidade posteriores. Para empresas de plataformas, capitais industriais e diversos fundos ativos em investimentos e aquisições, as listas de verificação prévia de transações precisam ser atualizadas: "atingir ou não o limiar" deixa de ser o único fundamento de dispensa, exigindo-se também avaliação do impacto estrutural da transação no mercado relevante.
Em números: em 2024, a quota de mercado combinada da Meituan e da Maiyatian no mercado chinês de plataformas de agregação de entregas superou 50%. A alta prioridade e a cautela do regulador no caso desenrolam-se justamente nesse contexto estrutural de mercado. Uma quota combinada superior a 50% significa que a entidade resultante da fusão ocupará posição dominante clara no mercado relevante — razão estrutural importante para que o caso, mesmo sem atingir o limiar de notificação, fosse obrigado a notificar. Para o segmento de agregação de entregas, infraestrutura-chave que conecta comerciantes, entregadores e consumidores, a elevação da concentração no topo afeta diretamente o poder de negociação dos pequenos e médios comerciantes e o espaço de escolha dos consumidores.
Sob a perspectiva da configuração da indústria, o efeito demonstrativo do caso pode ir além do próprio setor de agregação de entregas. Na economia de plataformas há muitas aquisições em mercados de nicho, de valor modesto, mas com impacto significativo na estrutura de mercado — especialmente a compra de concorrentes potenciais e de startups. Se a "exigência legal de notificação" se tornar instrumento habitual, os gigantes das plataformas enfrentarão escrutínio estrutural mais rigoroso ao adquirir alvos menores, com efeitos em cascata sobre as rotas de saída das startups, a lógica de valuation e até as estratégias de investimento no mercado primário. Fundos que dependem da aquisição por grandes plataformas como principal canal de saída precisarão incorporar a incerteza da revisão antitruste em seus modelos de precificação.
Para os participantes comuns do mercado, o significado da audiência pública também é concreto. A publicização permite que as preocupações concorrenciais do processo cheguem ao domínio público, dando a comerciantes, consumidores e organizações setoriais um canal institucionalizado de expressão. A revisão deixa de ser puramente um procedimento administrativo interno e torna-se um processo aberto ao escrutínio social, o que ajuda a elevar a previsibilidade e a credibilidade da aplicação da lei.
Dois "primeiros" somados a uma única aquisição no setor de plataformas tornam o sinal processual bastante claro: a publicização da audiência submete o processo ao escrutínio social, e "desenvolvimento e regulamentação em pé de igualdade" fixa o tom da revisão subsequente. O desfecho do caso — aprovação com condições, autorização incondicional ou uma investigação mais aprofundada — servirá de precedente de aplicação para casos futuros semelhantes, e merece acompanhamento contínuo de todas as partes.
P: O que exatamente significa a "dupla estreia" no caso Meituan–Maiyatian?
R: Primeiro, o caso constitui a primeira audiência pública na revisão de concentrações da China; segundo, é o primeiro caso no setor de plataformas em que, não atingido o limiar de notificação do Conselho de Estado, a notificação foi exigida legalmente, criando o precedente de que mesmo abaixo do limiar subsiste o dever de notificar.
P: Quais os dados de quota de mercado do caso e por que atraem tanta atenção?
R: Em 2024, a quota combinada da Meituan e da Maiyatian no mercado chinês de plataformas de agregação de entregas superou 50%, e a entidade resultante ocupará posição claramente vantajosa no mercado relevante; somando-se os dois "primeiros" processuais, o regulador concedeu ao caso alta prioridade e conduz revisão rigorosa e conforme a lei.
Tags: Meituan · Maiyatian · Xie Fang · Antitrust · SAMR · Platform Regulation
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado