2026-11-03 · Fonte:36氪快讯·中继
Com 60 bilhões de ienes para expandir sua fábrica nas Filipinas, a Toshiba quer arrebandar fatia de capacidade da Western Data e da Seagate
Pouco acima de 10%: essa é a atual participação global da Toshiba em armazenamento medida por capacidade; 30% é a meta de médio prazo que a empresa estabeleceu. Para transpor essa diferença de quase três vezes, a Toshiba anunciou seu primeiro grande investimento em discos rígidos em cerca de cinco anos: aproximadamente 60 bilhões de ienes, cerca de 380 milhões de dólares. O valor não é espantoso para os padrões da indústria de armazenamento, mas, para uma empresa que há muito não agia de forma tão assertiva no negócio de HDDs, o sinal vai muito além dos números — a Toshiba deixa claro que não aceita mais ser coadjuvante entre os três grandes fabricantes de HDDs e quer tratar a onda de infraestrutura de IA como uma janela de oportunidade para redesenhar o jogo.
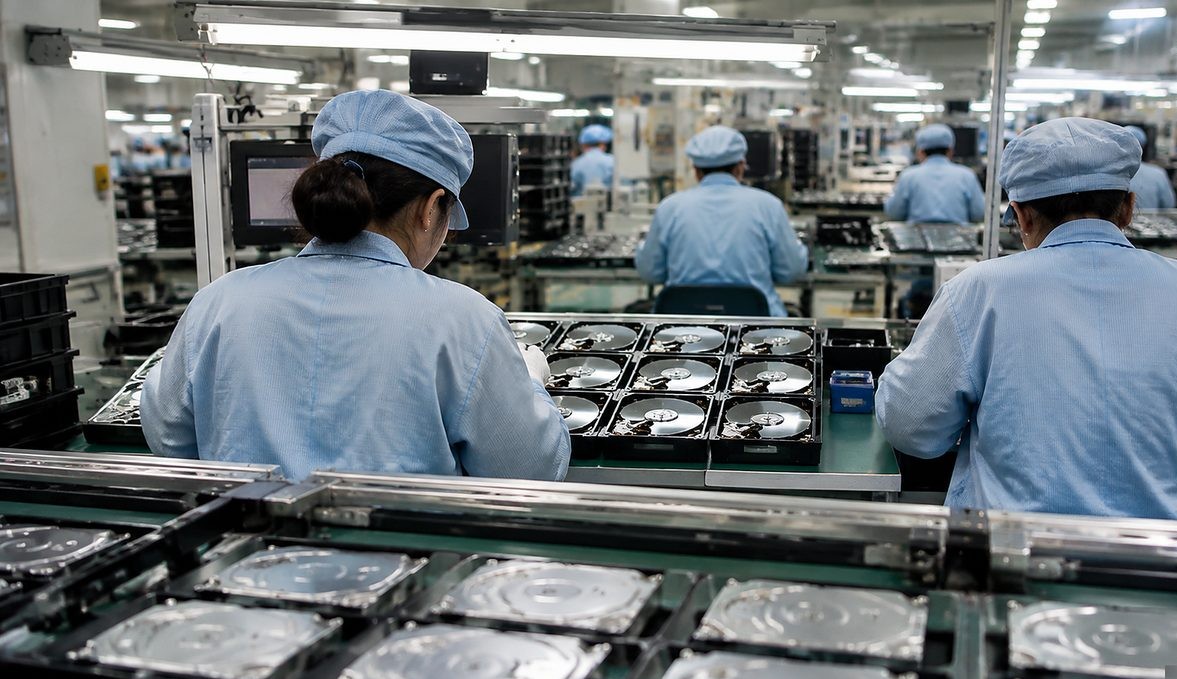
Segundo relatos, os recursos serão destinados à expansão da instalação de produção de HDDs nas Filipinas, com o objetivo de dobrar até o ano fiscal de 2027 a capacidade de fabricação de discos destinados a data centers de IA, para atender ao crescimento da demanda por armazenamento de alta capacidade impulsionado pela infraestrutura de IA. É também o primeiro grande movimento da Toshiba no segmento de HDDs em cerca de cinco anos. A escolha das Filipinas como base de expansão não surpreende: o Sudeste Asiático já é o epicentro global da montagem de discos e da cadeia de suprimentos de componentes, e ampliar a base filipina permite crescer sobre uma cadeia logística, de mão de obra e de fornecimento já existente, evitando o custo de tempo de construir uma fábrica do zero. Para um plano de dobrar capacidade com prazo em 2027, tempo é mercado — os ciclos de compra dos data centers de IA estão se encurtando, e quem entregar capacidade suficiente antes do pico de demanda garante contratos-quadro plurianuais.
O mercado de discos rígidos é altamente concentrado: a Toshiba hoje divide o pódio global com a Western Digital e a Seagate. Nesse cenário, elevar a participação de pouco mais de 10% para 30% significa que a capacidade adicional terá de ser arrancada das outras duas empresas — menos uma expansão amigável e mais uma disputa frontal. Vale notar que os três grandes têm sido conservadores em despesas de capital nos últimos anos, preferindo manter a disciplina de preços com fábricas quase a plena carga, trocando volume baixo por margens altas. Ao expandir proativamente, a Toshiba rompe esse acordo tácito: se o crescimento da demanda por armazenamento de IA absorver a capacidade extra, o bolo do mercado aumenta e as entregas absolutas das três sobem; mas se a demanda ficar aquém, a oferta adicional comprimirá os preços do setor, e as margens da Western Digital e da Seagate serão as primeiras atingidas. Isso explica por que a expansão é vista no setor como um confronto direto — a aposta não envolve apenas a própria capacidade, mas o ponto de equilíbrio entre oferta e demanda de toda a indústria.
O momento é ainda mais revelador: após cerca de cinco anos sem grandes investimentos no negócio de HDDs, a Toshiba volta à carga justamente impulsionada pela demanda de armazenamento de alta capacidade gerada pela infraestrutura de IA. À medida que a febre da IA migra do lado da computação para o armazenamento, o disco rígido — uma categoria madura — volta a ser alvo de investimento; e o marco de dobrar a capacidade em 2027 servirá como régua temporal para avaliar a consistência dessa demanda. A lógica da demanda por armazenamento de IA difere da de computação: os clusters de GPUs resolvem a velocidade de treinamento e inferência, mas os vastos corpora de treinamento, arquivos de checkpoint, bases de vetores de inferência e o arquivamento de longo prazo de dados frios acabam recaindo sobre discos mecânicos de alta capacidade, baixo custo unitário e baixo consumo. Nos últimos trimestres, as compras de discos nearline de alta capacidade por hiperescaladores seguiram firmes, com prazos de pedidos se alongando e estoques de canal baixos em todo o setor — é nisso que a Toshiba fundamenta a coragem de apostar.
Para compradores de capacidade de IA e construtores de data centers, a mensagem direta é: nos próximos dois anos, surgirá um concorrente mais agressivo na oferta de HDDs de alta capacidade. O acirramento da competição do lado da oferta costuma trazer dois benefícios — prazos de entrega menores e preços por terabyte mais agressivos. Para equipes de compras que planejam clusters de armazenamento na casa dos mil petabytes, incluir a Toshiba na lista de avaliação de fornecedores para o entorno de 2027 é uma medida pragmática para diversificar riscos de fornecimento e ganhar poder de barganha. É claro que a decisão de compra não pode se basear apenas em promessas de capacidade: é preciso acompanhar alguns indicadores de engenharia — a curva de evolução da capacidade por disco (avanço da produção com hélio, SMR e gravação assistida por energia), o desempenho real da taxa anual de falhas (AFR) em implantações em larga escala e o prazo de certificação de compatibilidade com o software de gestão dos arrays existentes. A experiência histórica mostra que os produtos topo de linha dos três grandes pouco se diferenciam nesses aspectos; o que realmente pesa na experiência de compra costuma ser a estabilidade do fornecimento e a agilidade do pós-venda.
Do ponto de vista da estratégia de compras, recomenda-se aos compradores uma trava de volume em camadas: para demandas nearline já garantidas, vale cotar simultaneamente com Western Digital, Seagate e Toshiba nas negociações de contratos-quadro dos anos fiscais de 2026 e 2027, usando os preços agressivos da Toshiba durante a expansão como alavanca de negociação; para demandas futuras ainda incertas, manter cláusulas flexíveis e evitar travar preços altos antes da duplicação da capacidade. Além disso, a proporção entre SSDs e HDDs deve ser recalculada no modelo de TCO — com a queda contínua dos preços dos SSDs de alta capacidade em QLC, a camada de dados mornos vive uma disputa entre flash e discos mecânicos, e a elasticidade de preços dos HDDs trazida pela expansão da Toshiba influenciará diretamente o desenho dessa fronteira.
Sobre a cotação em tempo real desse segmento, o monitoramento da plataforma indica: não há preços de oferta publicados para o modelo no momento. Como a duplicação da capacidade da Toshiba só se concretiza em 2027, os preços spot de discos de alta capacidade continuarão regidos, no curto prazo, pelo ritmo de entregas da Western Digital e da Seagate; recomenda-se aos compradores acompanhar os relatórios trimestrais de oferta e demanda para capturar oportunidades de preço na janela favorável.
P: Qual é o valor do investimento da Toshiba nesta expansão e qual a meta de capacidade?
R: Cerca de 60 bilhões de ienes (aproximadamente 380 milhões de dólares), destinados à expansão da fábrica de HDDs nas Filipinas, com o objetivo de dobrar a capacidade de discos para data centers de IA até o ano fiscal de 2027.
P: O que a meta de participação da Toshiba significa para os compradores de HDDs?
R: A Toshiba pretende elevar sua participação global em capacidade de armazenamento de pouco mais de 10% para 30%; o acirramento da concorrência deve melhorar prazos de entrega e poder de negociação dos compradores de capacidade de IA em discos de alta capacidade.
Tags: Toshiba · Western Digital · Seagate · HDD · Data Center
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado