2026-11-03 · Fonte:IT之家资讯·中继
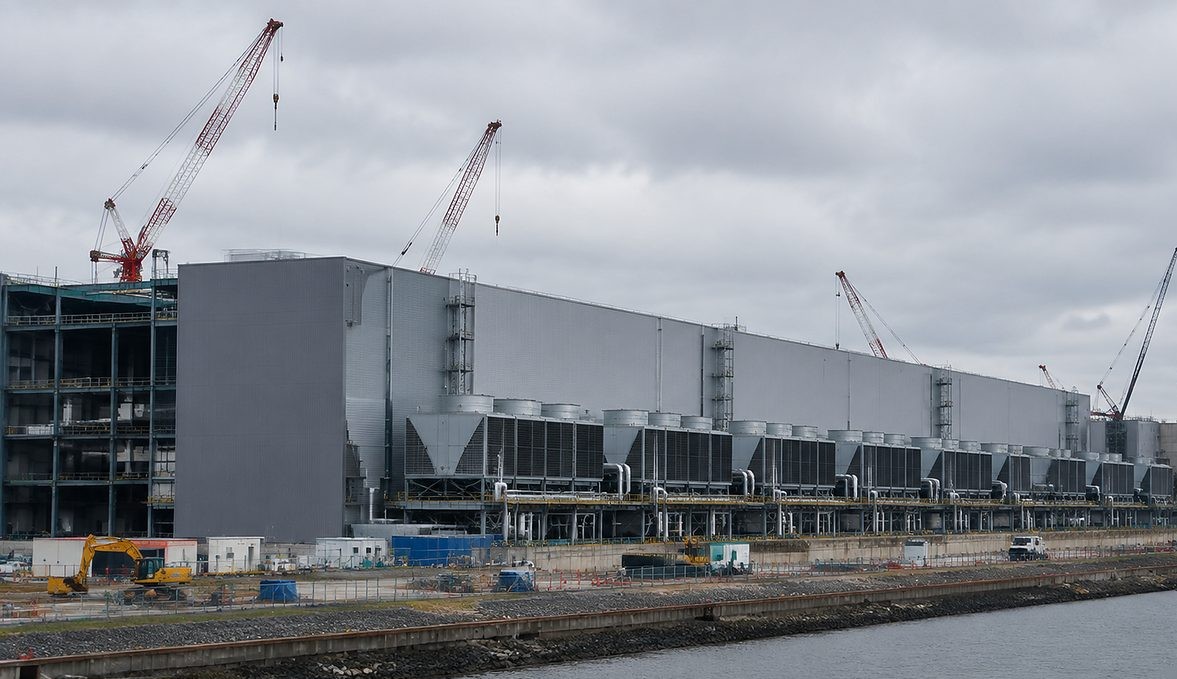
A JERA junta-se à Dell e à RHAELM num memorando de entendimento para contornar o gargalo de ligação à rede com abastecimento detrás do medidor junto às suas próprias centrais: 400 MW na primeira fase, mais de 15 mil milhões de dólares de investimento e meta de capacidade de IA na casa de vários GW nos anos 2030.
Contornar o demorado processo de ligação à rede elétrica e construir o centro de dados diretamente ao lado da sua própria central térmica — esse é o caminho escolhido pela JERA, a maior empresa elétrica do Japão em termos de capacidade de fornecimento, para alojar capacidade de computação para IA. A 1 de outubro, a JERA assinou um memorando de entendimento com a Dell e com a RHAELM, desenvolvedora de infraestrutura de IA soberana, pelo qual as três partes se comprometem a criar um quadro padronizado para a construção de infraestrutura de IA no Japão. O impacto desta notícia no mercado de computação do Leste Asiático vai muito além de uma assinatura comum: significa que o lado da oferta de energia começou a aproximar-se ativamente do lado da procura por computação de IA, em vez de esperar passivamente pela expansão da rede.
O primeiro projeto ao abrigo do memorando será instalado na província de Chiba, a leste de Tóquio, com capacidade projetada de 400 megawatts — quando concluído, será o maior sítio individual de centro de dados do Japão, com um investimento total estimado em mais de 15 mil milhões de dólares (cerca de 100,753 mil milhões de yuans), contando com a Apollo para o apoio de financiamento e investimento. Neste conjunto, a JERA aporta energia e o terreno, a RHAELM assume o desenvolvimento da infraestrutura de IA soberana, e o quadro padronizado visa permitir que projetos futuros sigam a mesma receita. Para os observadores do setor, a divisão de trabalho desta estrutura de quatro partes é bastante clara: o detentor dos ativos elétricos fornece energia e terra, o desenvolvedor de infraestrutura cuida do design e da entrega, a Dell fica com o hardware e a integração de sistemas, e a entrada da Apollo fecha o ciclo financeiro de um investimento de capital de escala tão colossal.
A escolha do local é a chave de todo o esquema. O centro de dados fica ao lado de uma central térmica própria da JERA e adota abastecimento detrás do medidor (behind-the-meter), o que comprime drasticamente o prazo de construção e aprovação das instalações elétricas associadas, permitindo que o sítio entre em operação em 2028. Para compreender o valor disto, é preciso voltar à contradição central da indústria de computação para IA: a densidade de potência dos clusters de treino e inferência de grandes modelos continua a subir, com a potência por rack a saltar de poucas dezenas de quilowatts tradicionais para dezenas de quilowatts ou mais, e o modelo de centros de dados convencionais, dependente de medição elétrica pública, já não acompanha nem em capacidade nem em eficiência de aprovação. O abastecimento detrás do medidor comprime geração, transformação e consumo dentro do mesmo recinto, a eletricidade não precisa de atravessar a rede pública congestionada e a cadeia de aprovações encurta-se substancialmente. Para os compradores de computação para IA, que tratam a energia como o primeiro recurso escasso, este modelo determina diretamente se o projeto pode ser entregue dentro da janela de iteração dos modelos.
O projeto de Chiba tem, por isso, um caráter de campo experimental. A JERA e a RHAELM planeiam estender este modelo a outros sítios do grupo JERA, com o objetivo de atingir capacidade de infraestrutura de IA na casa de vários GW nos anos 2030 — se o primeiro sítio cumprir o calendário, isso testará a solidez deste quadro padronizado. Na perspetiva da competição regional, a posição do Japão no mapa de computação para IA está a tornar-se delicada: por um lado, os parques de vários GW no espaço do dólar e no Sudeste Asiático não param de bater recordes de entrega; por outro, as exigências locais de terreno, energia e conformidade de dados soberanos geram uma procura real por sítios hiperescala localizados. Se o projeto de Chiba for bem-sucedido, o Japão poderá passar de mercado importador líquido de computação a nó importante da infraestrutura de IA do Pacífico.
Para os compradores de computação para IA, este projeto oferece várias dimensões concretas de avaliação de compra. Primeiro, a certeza energética: o abastecimento detrás do medidor significa que o teto da oferta de computação está diretamente ancorado à produção da central; ao avaliar estes sítios, os compradores devem incluir nos contratos a capacidade disponível da central, as janelas de manutenção e a capacidade de exportar excedentes para a rede. Segundo, o ritmo de entrega: a entrada em operação em 2028 corresponde ao ciclo de implantação dos clusters de computação da próxima geração; quem planeia contratos de treino plurianuais precisa de avaliar a cobertura de capacidade entre este sítio e os de outras regiões. Terceiro, a replicabilidade do quadro padronizado: se o modelo de Chiba for validado, os sítios seguintes provavelmente manterão os mesmos modelos de contrato, especificações elétricas e padrões de operação, e os primeiros clientes terão a oportunidade de bloquear melhores preços e condições de longo prazo. Por fim, a estrutura financeira: a participação da Apollo no financiamento sugere que o projeto pode adotar modelos mais flexíveis de pré-venda de capacidade, e os compradores devem atentar à existência de pacotes que combinem compra de energia de longo prazo com capacidade de computação.
【Dados reais de mercado】Este modelo não tem atualmente preços publicados à venda.
Numa perspetiva mais macro, este memorando de entendimento representa não apenas um projeto isolado, mas um novo paradigma setorial: quando o gargalo da computação para IA passa dos chips para a energia, as empresas energéticas que detêm ativos de geração estão a tornar-se os protagonistas do novo ecossistema de infraestrutura. O quarteto JERA, Dell, RHAELM e Apollo liga de uma só vez as quatro cadeias críticas — energia, hardware, desenvolvimento e capital. Se o projeto de Chiba entrar em operação dentro do previsto em 2028, o seu efeito demonstrativo poderá levar mais gigantes da energia a entrar na corrida da infraestrutura de IA de forma semelhante, e a meta de longo prazo de vários GW introduz uma variável importante na oferta de computação para IA do Japão e da Ásia-Pacífico. Faltam ainda vários anos até à concretização, mas a direção já está escrita.
P: Qual é a dimensão e o investimento do projeto do centro de dados de IA de Chiba?
R: O projeto fica na província de Chiba, com capacidade projetada de 400 megawatts; quando concluído, será o maior sítio individual de centro de dados do Japão, com investimento total estimado em mais de 15 mil milhões de dólares (cerca de 100,753 mil milhões de yuans), com apoio financeiro da Apollo e entrada em operação prevista para 2028.
P: O que significa o modelo de abastecimento detrás do medidor para os compradores de computação para IA?
R: O centro de dados fica ao lado de uma central térmica própria da JERA e adota abastecimento detrás do medidor, o que comprime drasticamente o prazo de construção e aprovação das instalações elétricas e cria as condições para a entrada em operação em 2028; a JERA e a RHAELM planeiam ainda estender o modelo a outros sítios, com o objetivo de atingir capacidade de infraestrutura de IA na casa de vários GW nos anos 2030, pelo que os compradores poderão contar com uma oferta de computação de longo prazo com maior certeza energética e ritmo de entrega mais controlável.
Tags: JERA · Dell · RHAELM · Apollo · Data Center · Sovereign AI
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado