2026-11-11 · Fonte:华尔街见闻全球·中继
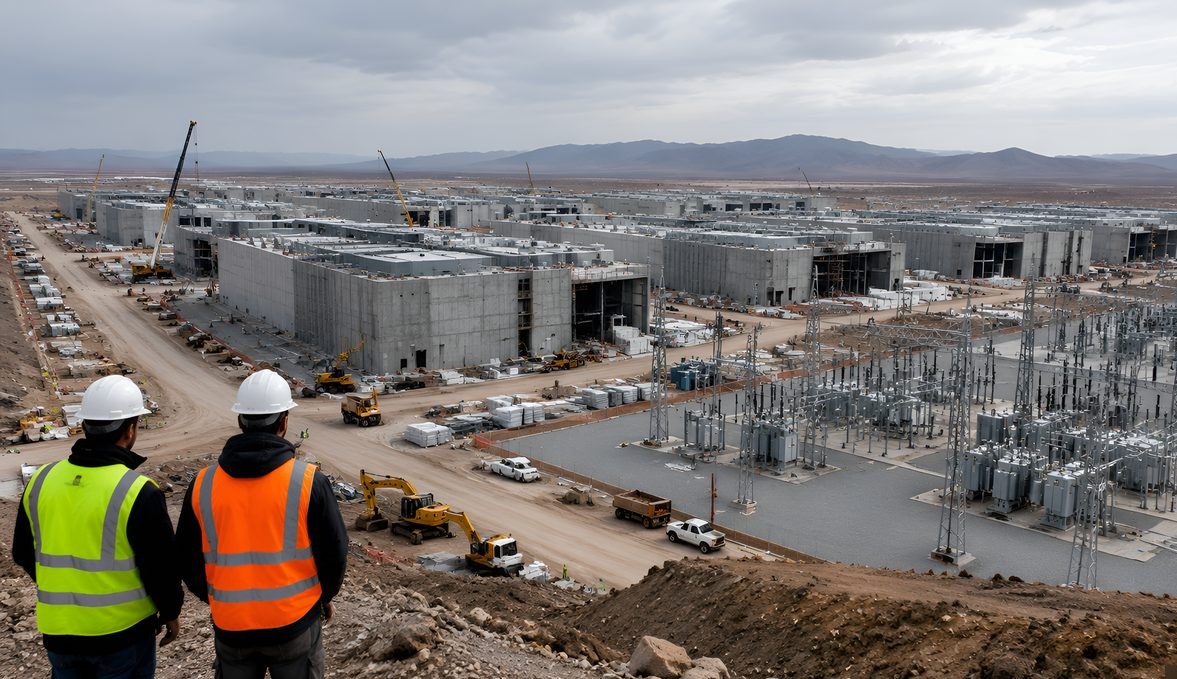
Uma transação ainda não fechada está redefinindo o patamar de capital das empresas de IA de fronteira: 1 GW de capacidade e ao menos 40 bilhões de dólares de investimento — a eletricidade e as salas de máquinas estão substituindo os próprios chips como o recurso estratégico mais escasso.
Segundo reportagem reproduzida pelo Wallstreetcn Global Relay, a Anthropic negocia uma transação de capacidade de data center que envolve no máximo 1 GW, com investimento correspondente de ao menos 40 bilhões de dólares. A reportagem não revelou a contraparte nem os termos finais; o assunto segue em fase de negociação, com os detalhes concretos dependendo de divulgação oficial.
Em volume, 1 GW significa carga elétrica contínua de escala do bilhão de watts, suficiente para sustentar clusters de GPUs de ultraescala rodando 24 horas, tamanho de topo no mapa global dos data centers; e o piso financeiro de 40 bilhões de dólares desenha o limiar real da infraestrutura de IA da escala do gigawatt — sítio, conexão elétrica, obras civis, refrigeração e compra de aceleradores, cada elo é despesa de capital colossal.
Cabe enfatizar que esta transação segue em negociação, sem fechamento formal, com contraparte e termos comerciais ainda sem definição. Mas partindo da própria escala, a carga contínua de 1 GW equivale aproximadamente ao consumo elétrico de parte da área de uma cidade de porte médio. Se estimarmos pela densidade de consumo dos clusters de treinamento predominantes atuais, um sítio dessa escala pode acomodar centenas de milhares de aceleradores de ponta rodando simultaneamente, correspondendo ao sistema completo de infraestrutura capaz de sustentar o treinamento dos modelos de fronteira da próxima geração e serviços de inferência em larga escala. Em outras palavras, o que a Anthropic discute não é o modo tradicional de alugar alguns gabinetes e ampliar algumas fileiras de racks, mas o travamento de recursos de ultraescala embalados por inteiro, da eletricidade e terra às obras civis e ao sistema de refrigeração.
Por que as empresas de modelos de fronteira precisam chegar à escala do gigawatt? A resposta está no crescimento estrutural das cargas de treinamento e inferência. De um lado, as demandas de computação dos training runs dos modelos da próxima geração escalam em ordens de grandeza, e um único treinamento exige com facilidade meses de operação ininterrupta do cluster inteiro; do outro, com a produtização e a comercialização dos modelos, a curva de crescimento do tráfego de inferência é mais íngreme, com exigências maiores de latência e disponibilidade. Somadas, essas duas classes de carga fazem com que a demanda de computação dos fabricantes de modelos de topo não se planeje mais em unidades de mil ou dez mil placas, mas em gigawatts. Quem travar primeiro os sítios de grande capacidade, baixo custo e fornecimento estável, controlará a iniciativa do ritmo no roteiro dos modelos.
Para a Anthropic, se a transação finalmente se materializar, seu significado estratégico se manifesta em três planos. Primeiro, maior autonomia de computação: ter infraestrutura exclusiva de grande capacidade significa, além da cooperação com provedores de nuvem, uma base de computação controlável a mais, reduzindo a dependência da oferta de terceiros. Segundo, otimização da estrutura de custos: travar por longo prazo recursos elétricos e salas de máquinas costuma comprar custos unitários de computação melhores que a locação à vista, diluindo as despesas de capital colossais. Terceiro, elevação do poder de negociação na cadeia: com a demanda da escala do gigawatt como ficha, terá voz mais forte na compra de aceleradores, nos contratos de energia e na agenda de entrega de equipamentos.
Esticando a lente ao plano setorial, esta transação potencial reflete a migração do centro de gravidade da competição de IA. Nos dois últimos anos, o foco competitivo esteve concentrado na arquitetura de modelos, na eficiência algorítmica e na reserva de talentos; com a convergência das capacidades dos modelos de fronteira, a escala da infraestrutura está se tornando o novo divisor de águas. A disposição dos fabricantes de topo em torno de sítios da escala do gigawatt puxa a competição do plano algorítmico ainda mais para o plano de infraestrutura de ativos pesados. A reação em cadeia dessa migração é clara: aperto crescente da oferta elétrica, alongamento dos prazos de entrega das cadeias complementares como equipamentos de subestação, transformadores e turbinas a gás, sítios de qualidade (sobretudo regiões ricas em eletricidade de baixo custo como hidrelétrica e nuclear) virando objeto da disputa de todas as partes, e a construção de data centers evoluindo de questão tecnológica para questão de energia e terra.
Para os compradores e investidores de computação, o sinal da reportagem é bem direto: a capacidade elétrica e das salas de máquinas já é o gargalo de oferta mais tenso, e as transações de infraestrutura de valor superlativo continuarão elevando o patamar de capital da indústria e exacerbando a disputa por eletricidade, sítios e cadeias complementares. Antes do fechamento formal da transação, os números de capacidade e valor acima valem conforme as reportagens existentes.
Da perspectiva das decisões de compra e investimento, este episódio dá a cada tipo de participante algumas referências pragmáticas. Para os compradores corporativos de computação de IA: reconhecer que o travamento da capacidade da escala do gigawatt pelos fabricantes de modelos de topo continuará espremendo, pelos próximos anos, a oferta disponível de computação em nuvem, com pressão estrutural de alta nos preços dos serviços de inferência — recomenda-se reservar faixa de elasticidade no orçamento anual para gastos de computação de IA e priorizar a avaliação de esquemas de travamento de preço por contrato de longo prazo, evitando exposição completa às oscilações do mercado à vista. Para as empresas de modelos médios e pequenos e desenvolvedores de aplicações: melhor que perseguir infraestrutura própria é olhar à estratégia de compra de computação em camadas — cargas de treinamento usando recursos de nuvem elástica, cargas de inferência de alta frequência considerando hospedagem em salas regionais, reduzindo a dependência de um único ofertante. Para os investidores de infraestrutura: condições de conexão elétrica, progresso da expansão da rede e rota tecnológica de refrigeração (penetração do líquido) se tornarão os indicadores centrais para avaliar a qualidade dos ativos de data center, enquanto o ciclo de fornecimento dos aceleradores e o custo de financiamento decidirão o ritmo de materialização do retorno dos projetos.
Nos elos concretos da compra de computação, a seleção de aceleradores e as cotações de mercado são elo inevitável. Cabe esclarecer: a transação envolvida nesta reportagem ainda não revelou o detalhamento das compras de aceleradores, e os modelos concretos relacionados não possuem, no momento, dados de preço de oferta publicados. Isso em si ilustra a característica dos projetos de infraestrutura da escala do gigawatt: do contrato à entrada em operação costumam ser necessários dois a quatro anos de ciclo de construção, a seleção e compra de equipamentos normalmente ocorre em lotes, as cotações de mercado mudam continuamente com a relação oferta-demanda, e os compradores precisam pesar entre travar volume e travar preço. Para os compradores institucionais que desejam acompanhar o mercado de computação, recomenda-se instituir mecanismo de monitoramento de preços de rotina, incluindo no modelo decisório de compras os preços de locação de GPUs, as faixas de preço das máquinas completas e os prazos de entrega, em vez de depender de consulta pontual.
No conjunto, esta transação potencial da Anthropic — no máximo 1 GW e ao menos 40 bilhões de dólares —, mesmo sem fechamento, já marcou com clareza as coordenadas da competição da próxima fase da indústria de IA: a disputa de computação está se tornando disputa de eletricidade, de sítios e de capital. Para cada participante da cadeia — dos fabricantes de chips e provedores de nuvem aos compradores finais —, ler esse sinal e ajustar a tempo a própria estratégia de oferta e o planejamento orçamentário será a chave para manter a competitividade nos próximos anos.
P: Quais são a escala e o valor de investimento da transação de data center que a Anthropic negocia?
R: Segundo a reportagem, a Anthropic negocia até 1 GW de capacidade de data center, com investimento correspondente de ao menos 40 bilhões de dólares; a contraparte e os termos finais ainda não foram revelados, e o assunto segue em negociação.
P: O que significa uma capacidade de 1 GW?
R: 1 GW é a carga elétrica contínua da escala do bilhão de watts, capaz de sustentar clusters de GPUs de ultraescala em operação 24 horas — tamanho de topo no mapa global dos data centers, suficiente para as demandas de treinamento dos modelos da próxima geração e de inferência em larga escala com centenas de milhares de aceleradores de ponta rodando simultaneamente.
Tags: Anthropic · Claude · Data Center · AI Infrastructure · Capital Expenditure
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado