2026-11-11 · Fonte:虎嗅·中继
A renda segue crescendo 5,2%, mas o gasto de consumo desacelera para 3,7%: o dinheiro novo parou à porta da conta mental das famílias. Turismo e polos comerciais mostram tesoura simultânea — não é saída do consumo, é reconfiguração do consumo.
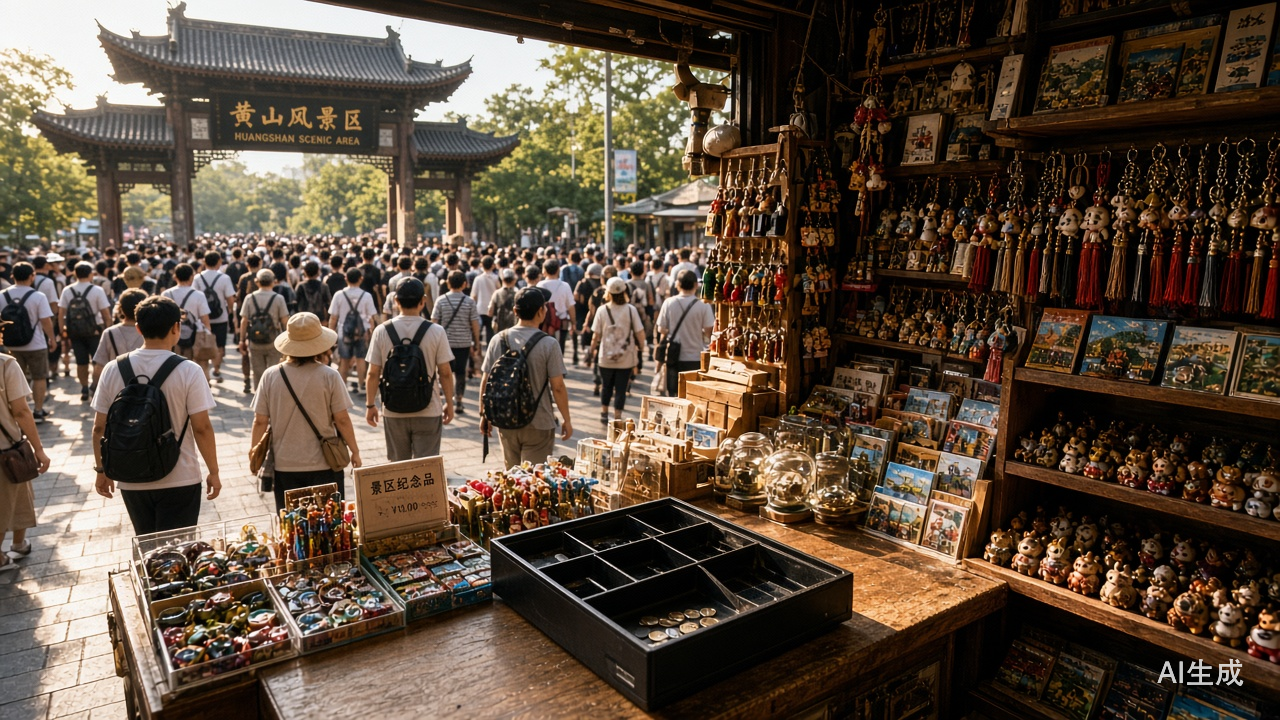
As 200 atrações turísticas sob monitoramento prioritário em Shandong atravessaram um feriado de “números brigando”: em 1º de outubro, os visitantes cresceram 5,2% em relação ao ano anterior e a receita operacional, 3,3%; em 2 de outubro, 16,3% contra 13,5%; em 3 de outubro, 12,3% contra 8,9%. Em três dias, o crescimento de visitantes superou o de receita em todos eles — fila imensa nos guichês, mas o burburinho nos relatórios veio com desconto. Não é episódio isolado de algumas atrações, e sim um recorte da virada estrutural do comportamento de consumo. Quando o festim de público deixa de converter proporcionalmente em receita, a lógica de precificação, a estrutura de produtos e a estratégia de serviço do operador precisam ser reexaminadas.
No varejo é igual: nas 78 ruas de pedestres e polos comerciais monitorados prioritariamente pelo Ministério do Comércio, o fluxo de visitantes no primeiro semestre cresceu 5,1% e o faturamento apenas 2,8%; no feriado do Festival do Meio do Outono, 6,4% contra 5,1%; convertidos em faturamento por unidade de fluxo, são quedas de cerca de 2,2% e 1,2%, respectivamente. Significa que a carteira trazida por cada par de pés está ficando mais leve. Os operadores de polos comerciais, que dependiam do modo extensivo de “fluxo de gente é fluxo de caixa”, agora encaram a pressão de valor unitário decrescente — mix de lojas, proporção de formatos e desenho do tempo de permanência chegaram à fase em que só se resolvem com cálculo fino.
Na escala nacional fica mais nítido — em 2024, o gasto com viagens ainda crescia mais rápido que o número de viagens; a partir de 2025 a relação inverteu: no ano inteiro as viagens aumentaram mais de 900 milhões, mas o gasto médio por viagem caiu quase 60 yuan, uma retração de cerca de 5,7%, com nova queda de cerca de 3,2% no primeiro semestre de 2026. A queda de quase 60 yuan parece pequena; multiplicada pela base de mais de 900 milhões de viagens, é um buraco de consumo na ordem de 100 bilhões de yuan. Esse buraco não desapareceu: foi redistribuído — do avião para o trem de alta velocidade no transporte, do hotel de estrelas para a rede de pousadas na hospedagem, da loja dentro da atração para o boteco de rua na alimentação.
Com turismo e polos comerciais registrando tesoura ao mesmo tempo, fica difícil culpar o reajuste de uma atração ou a gestão de um shopping; e o rótulo de “downgrade do consumo” também não cobre o caso — se o consumidor tivesse recuado por completo, os hotéis das atrações deveriam estar vazios; na realidade, todo mundo segue entrando na fila do congestionamento, da espera e da corrida por bilhetes. As pessoas não saíram do consumo de lazer; começaram a controlar a sério cada despesa. É uma forma mais racional de consumir: experiência acima de ostentação, custo-benefício acima do prêmio de marca.
A ponta da renda dá metade da explicação: no primeiro semestre de 2025, a renda disponível per capita cresceu 5,3% e o gasto de consumo, 5,2%, quase em sincronia; no primeiro semestre de 2026 a renda segue em 5,2%, mas o gasto desacelera para 3,7%, e nos domicílios urbanos é 4,4% contra 3,0% — a renda nova não fluiu para o consumo tão rápido como no ano anterior. A fenda de 1,5 ponto percentual entre crescimento de renda e de consumo é a prova direta da propensão a poupar em alta. Quando cai a expectativa de certeza sobre gastos futuros, a propensão marginal a consumir se contrai naturalmente.
A outra metade está na moradia: no primeiro semestre, a renda líquida de propriedade per capita cresceu apenas 1,1%; de janeiro a agosto, as vendas de imóveis novos caíram 13,0% em relação ao ano anterior; em agosto, os preços dos imóveis usados nas cidades de segundo e terceiro escalões caíram 4,9% e 5,6% em relação ao ano anterior, respectivamente. A fraqueza da renda patrimonial reprime a confiança do consumidor mais do que costuma fazer a oscilação salarial. Para a maioria das famílias, o imóvel é o maior item do balanço, e a sua variação contábil mexe fundo no limiar psicológico do “ousar gastar”. Os poucos centenas de yuan extras no contracheque e a sequência de números que some da conta do imóvel não estão, nas contas mentais, no mesmo universo de escala.
As finanças da família às vezes se parecem com as da empresa: o lucro sobe alguns pontos e o conselho não aprova a passagem executiva; o salário sobe um pouco e o “comitê de orçamento familiar” não promove o hotel nem autoriza o reajuste do restaurante na hora. E a viagem é, justamente, de elasticidade altíssima — pode cruzar províncias ou ir à cidade vizinha, pode dormir três noites ou voltar no mesmo dia. Entre o mar de gente e o caixa cheio, o que separa é exatamente essa distância que se encolhe a qualquer momento.
Para os decisores de compras, a tendência entrega um quadro de decisão aplicável. Na ponta do consumidor ou na da empresa, a aprovação de gastos grandes está endurecendo. Tomando a compra corporativa de equipamentos de computação como exemplo, o quadro é o mesmo: “demanda cresce, mas o orçamento unitário aperta” — o comprador prefere expandir sob demanda, priorizar locação e casar com precisão a faixa de custo-benefício, em vez de superdimensionar de uma vez. Pelas cotações em tempo real das plataformas de negociação de computação, o mercado mostra o mesmo padrão de “muitas consultas, fechamento cauteloso” — tomando uma placa aceleradora GPU principal acompanhada recentemente como exemplo, este modelo não possui, no momento, dados de preço à venda listados. A ausência de listagem é, em si, sinal: quem segura a placa não quer vender, o comprador observa, e oferta e demanda esperam uma âncora de preço mais clara — o mesmo estado de espírito de espera do consumidor com “público sobe, tíquete cai”. Para os compradores de computação de IA, isso significa alongar os ciclos de cotação e de comparação, e avaliar planos mistos de locação e colocation, evitando travar gasto de longo prazo em patamar alto justamente quando falta âncora de preço.
A lição para atrações, polos comerciais e empresas de serviços correlatas é clara: em vez de esperar o retorno do dividendo de fluxo de público, reconstruir o produto em torno do “valor por cliente” — precificação em camadas, descontos fora de pico, pacotes leves —, convertendo cada despesa “controlada a sério” do consumidor em transação capturável. Na era da conta fina, quem primeiro fizer a conta chegar dentro da cabeça do consumidor ocupa o lado favorável da tesoura.
Q: Qual é a diferença entre o crescimento do gasto de consumo e o da renda no primeiro semestre de 2026?
A: No primeiro semestre de 2026, a renda cresce 5,2% e o gasto de consumo desacelera para 3,7% — uma diferença de 1,5 ponto percentual; nos domicílios urbanos, 4,4% contra 3,0%, diferença de 1,4 ponto percentual, o que indica que a renda nova claramente não fluiu em sincronia para o consumo.
Q: Quanto caiu o gasto por viagem na média nacional?
A: Em 2025, as viagens aumentaram mais de 900 milhões no ano, mas o gasto médio por viagem caiu quase 60 yuan, uma retração de cerca de 5,7%; no primeiro semestre de 2026, o gasto per capita recuou cerca de 3,2% novamente, formando uma tesoura evidente entre crescimento de fluxo e gasto de consumo.
Tags: Consumer Spending · China Tourism · Holiday Economy · Retail Traffic · Disposable Income · Housing Market
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado