2026-11-11 · Fonte:华尔街见闻全球·中继
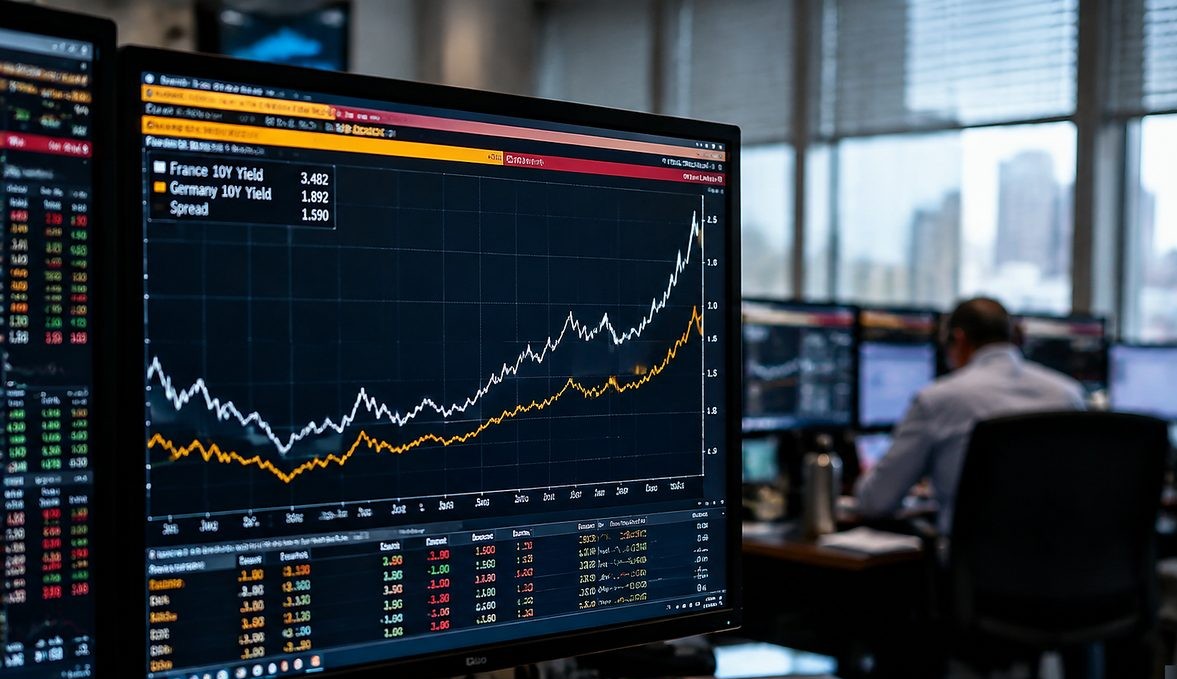
54 bilhões de euros de austeridade não compraram confiança, compraram venda — o spread França-Alemanha saltou 13 pontos-base num único dia, o maior desde 2012, e o crédito soberano francês atravessa uma reprecificação histórica.
Nota de crédito três a cinco degraus acima, economia 40% maior — e custo de captação superado: este é o quadro mais escandaloso do mercado europeu de dívida agora. O rendimento do OAT francês de 10 anos alcançou 4,81%, enquanto o da Itália fica em apenas 4,61%. Em outras palavras, a Itália, tradicionalmente tratada como “periferia dos PIGS”, hoje paga mais barato para tomar dinheiro que a França, grande potência do núcleo da zona do euro. Mais intrigante ainda: a cena se passou dois dias antes da entrega ao Parlamento do projeto de orçamento de 2027 — o alerta do mercado, evidentemente, correu na frente da política.
Em 1º de outubro, o governo francês entregou ao Parlamento o projeto de orçamento de 2027, cujo núcleo é um pacote de austeridade de 54 bilhões de euros: cortar pensões, cortar saúde, congelar salários, subir impostos. O plano, do qual se esperava reconstruir a disciplina fiscal, não comprou a confiança do mercado. A resposta chegou no mesmo dia — o spread de 10 anos França-Alemanha foi esticado a 130 pontos-base, salto de 13 pontos-base num único dia, a maior variação diária desde a crise da dívida do euro de 2012. No mesmo dia, o rendimento do OAT francês tocou em pregão 4,96%, máxima desde 2002. O dia da estreia do pacote de austeridade foi, justamente, o dia em que a dívida francesa foi reprecificada — o caso didático de manual de “quanto mais se esforça, mais é punido”.
Para entender esta reprecificação, é preciso voltar à lógica de precificação do mercado de dívida. O que o investidor jamais perguntou é se o governo “quer ou não economizar”, e sim se o pacote de austeridade pode aterrissar politicamente e se sustentar. Os 54 bilhões de euros tocam quatro dos campos mais sensíveis — pensões, saúde, salários do funcionalismo e tributos —, e cada um deles pode detonar forte resistência social e parlamentar. O mercado não vê um plano de redução de déficit, vê uma promessa política fragilíssima. Se as expectativas de austeridade desabarem, o buraco fiscal francês seguirá se alargando — e a dimensão da dívida francesa significa que qualquer resgate excede a capacidade dos mecanismos existentes da zona do euro: eis a substância da “precificação do fim do jogo”.
A cadeia lógica é a parte mais intrigante: quanto mais a França exibe esforço de se salvar sozinha, mais rápido o mercado corre — porque ele já viu o fim do jogo. Nota alta, porte grande: as vantagens creditícias tradicionais falham todas neste instante. A diferença de três a cinco degraus que as agências de rating registram é informação estática de história; o mercado de dívida negocia expectativa dinâmica, antecipada. Quando as duas divergem tão violentamente, normalmente significa que o mercado julga que uma mudança estrutural está em curso. O mercado de dívida, evidentemente, acha que a França vai quebrar. E, na narrativa política, espera-se que o retorno de uma figura emblemática conduza a França ao último crepúsculo da Quinta República — sob essa moldura, a lista de austeridade de 54 bilhões de euros parece menos remédio, mais nota de rodapé da abertura do fim do jogo.
Dito de outro modo: esta reprecificação não tem a ver com a dose da austeridade, tem a ver com a austeridade em si. O que o mercado realmente precifica é a incapacidade política e o impasse institucional que o pacote de austeridade expõe.
A turbulência da dívida soberana europeia tem significado de transmissão impossível de ignorar para a alocação global de ativos, sobretudo para os compradores de ativos de capital intensivo como a computação para IA. Primeiro: a taxa de juros é a âncora da taxa de desconto de todo ativo de prazo longo. O OAT francês de 10 anos acima de 4,81%, tocando 4,96% em pregão, máxima desde 2002, significa que o centro de gravidade da taxa livre de risco do euro foi sistematicamente erguido, e o custo de financiamento das empresas europeias de tecnologia e de data centers sobe junto. Investimentos em clusters de servidores de GPU que facilmente somam dezenas de milhões ou até mais de uma centena de milhões de euros dependem intensamente de títulos e de financiamento sindicalizado; cada algumas dezenas de pontos-base de subida da taxa soberana comprimem direto o retorno do projeto de computação. Segundo: a oscilação do spread que sacode o câmbio do euro altera o custo efetivo de compra na Europa do hardware de computação precificado em dólar, como as GPUs da Nvidia. Terceiro: se o aperto fiscal francês acabar se convertendo em evento de risco em escala maior da zona do euro, o dinheiro de proteção correrá para os ativos em dólar, erguendo mais um degrau no limiar de financiamento em dólar da cadeia global de computação.
Para o comprador de computação que planeja compras no ambiente atual, algumas considerações valem referência. Primeira, travar a janela de preço: em período de juros de alta volatilidade, a validade das cotações do fornecedor costuma encurtar; na negociação, exija cláusula explícita de trava de cotação, para impedir que a oscilação de juros e câmbio se transmita ao preço final fechado. Segunda, priorize a comparação de estruturas de financiamento, incluindo o híbrido de leasing operacional e compra direta, para se proteger de nova subida do custo de financiamento. Terceira, olhe prazo de entrega e estoque: se as condições financeiras europeias apertarem, os fornecedores de cima podem encolher os prazos de pagamento, e estocar antecipadamente pode virar vantagem de custo. Quarta, para os contratos denominados em euro, avalie a necessidade de hedge.
Cabe esclarecer: esta crise da dívida soberana francesa é um evento de nível macro e não envolve diretamente nenhuma variação de cotação à venda de equipamento específico de computação. Este modelo não tem hoje dados de preços à venda.
[Dados reais de cotação] Este modelo não tem hoje dados de preços à venda.
P: Em que nível está hoje o spread de 10 anos França-Alemanha e que significado histórico tem?
R: No dia da divulgação do projeto de orçamento de 2027, o spread de 10 anos França-Alemanha foi esticado a 130 pontos-base, salto de 13 pontos-base num único dia, a maior variação diária desde a crise da dívida do euro de 2012; no mesmo dia, o rendimento do OAT francês tocou em pregão 4,96%, máxima desde 2002.
P: O que esta turbulência do mercado de dívida significa para o comprador de computação para IA?
R: O rendimento do OAT francês de 10 anos já alcança 4,81%, acima dos 4,61% da Itália; a elevação do centro de gravidade da taxa livre de risco europeia empurrará para cima o custo de financiamento dos projetos de computação, e o comprador deve olhar as cláusulas de trava de cotação, os planos de financiamento diversificados e os arranjos de hedge cambial.
Tags: France · French OAT · Sovereign Debt · Bond Market · Austerity · Eurozone
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado