2026-11-04 · Fonte:36氪快讯·中继
O saldo não executado não fica mais preso a um único nível de preço; o risco de execução migra da 'espera parada' para a 'estratificação de preços'. O mercado de derivados mantém as regras, e a lógica de envio de ordens dos investidores precisa ser reavaliada.
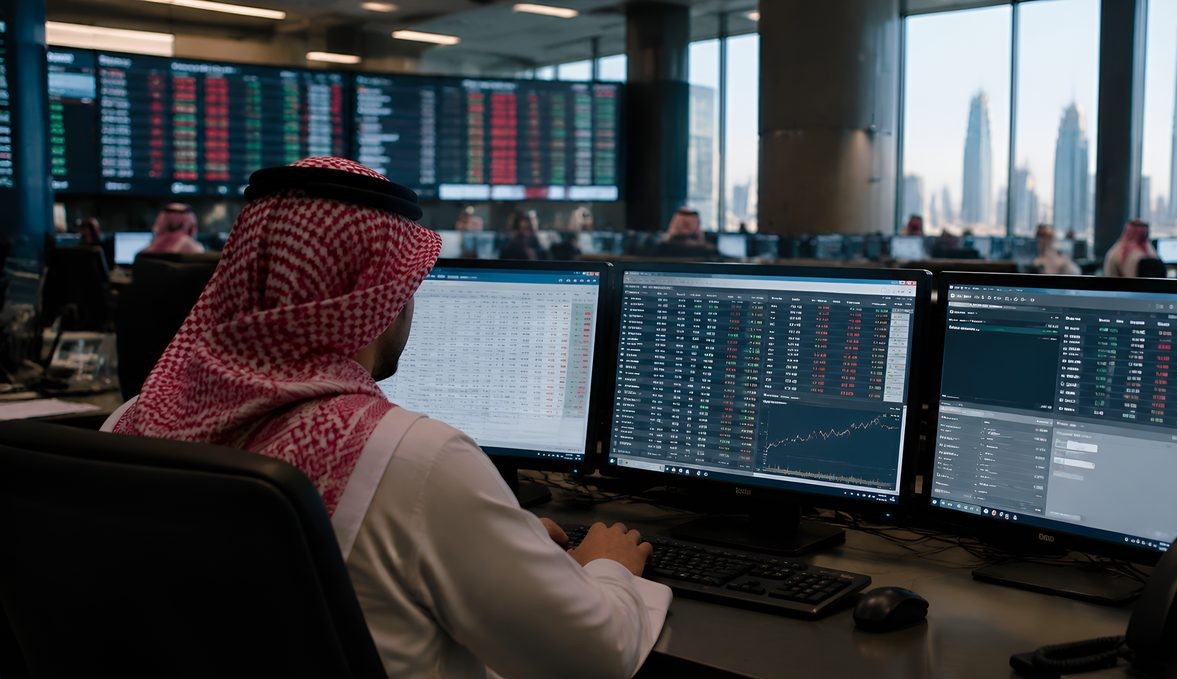
O 'caminho' percorrido pelas ordens a mercado no livro de ofertas está sendo redefinido no mercado saudita. A Bolsa da Arábia Saudita anunciou que, a partir de 4 de outubro, as ordens a mercado deixarão de ser executadas apenas dentro de um único nível de preço e poderão ser correspondidas ao longo de múltiplos níveis. Essa mudança aparentemente técnica toca, na verdade, o ponto mais central da microestrutura de mercado: a forma de distribuição da liquidez e a atribuição do risco de execução. Para day traders, equipes quantitativas e investidores institucionais que executam grandes ordens por algoritmos, trata-se de uma mudança estrutural que exige recalibrar os modelos de execução.
Para compreender o significado desse ajuste, é preciso primeiro enxergar as limitações do mecanismo atual. Sob as regras vigentes, o caminho de execução de uma ordem a mercado é bastante restrito: ela é correspondida prioritariamente com as ofertas disponíveis no melhor nível de preço e, uma vez esgotada essa liquidez, o saldo não executado não avança para níveis mais profundos — é convertido ali mesmo em uma ordem limitada ao preço de execução alcançado. Em outras palavras, o caráter 'a mercado' da ordem é interrompido logo no primeiro nível, e a destinação final do saldo depende de surgirem contrapartes dispostas a negociar naquele preço. Esse mecanismo tem impacto limitado em ações de grande capitalização com alta liquidez, mas, em ativos de capitalização média e pequena com liquidez mais baixa, o saldo de uma ordem a mercado pode permanecer parado no livro por longos períodos: o investidor acredita ter enviado uma ordem de 'execução imediata', mas deixa na prática um saldo residual com resultado altamente incerto.
Depois de 4 de outubro, essa lógica é reescrita: o saldo não executado poderá continuar sendo negociado ao longo dos níveis subsequentes do livro de ofertas, sem ser passivamente convertido em ordem limitada. Para quem envia ordens a mercado, o resultado final será composto pelos preços de todos os níveis atingidos — uma mudança substantiva na forma de conclusão da ordem. Isso significa que a ordem a mercado recupera seu verdadeiro atributo de 'preço de mercado': prioridade à execução garantida, ao custo da estratificação de preços. A certeza de execução aumenta consideravelmente, mas a contrapartida é que, quando ordens grandes atingem livros pouco profundos, o preço médio de execução pode ficar claramente pior do que a melhor cotação, e o slippage passa a ser um custo que o trader precisa mensurar antecipadamente.
Quanto ao escopo, o ajuste abrange os valores mobiliários do mercado principal e do mercado paralelo Nomu; o mercado de derivados não está incluído e mantém suas regras inalteradas. Essa delimitação é reveladora: o Nomu, mercado paralelo voltado a pequenas e médias empresas de alto crescimento e a investidores qualificados, tem liquidez naturalmente inferior à do mercado principal, e o problema do saldo parado costumava ser mais agudo nele. A introdução da correspondência entre múltiplos níveis promete uma melhoria marginal maior na eficiência de execução do Nomu do que no mercado principal. Já a manutenção das regras de derivados reflete um ritmo diferenciado da bolsa entre as linhas de produtos, evitando que mudanças em excesso de uma só vez abalem formadores de mercado e o sistema de compensação.
Para a microestrutura de mercado, o ajuste altera a distribuição do risco de cauda das ordens a mercado: a incerteza de execução migra do 'saldo parado no livro aguardando correspondência' para a 'estratificação de preços decorrente da execução entre múltiplos níveis'. Em resumo, no passado o investidor assumia sobretudo o risco de 'não conseguir executar'; no futuro, assumirá mais o risco de 'executar caro'. A natureza dos dois riscos é completamente diferente: o primeiro afeta se a posição será ou não construída; o segundo, o custo de construí-la. Para estratégias quantitativas baseadas em backtesting, as premissas de execução embutidas nos dados históricos deixarão de ser totalmente válidas, e o peso dos modelos de slippage e dos dados de profundidade do livro precisará ser elevado. Investidores de varejo que usam stop-loss a mercado também devem estar cientes de que, em cenários extremos, a execução entre múltiplos níveis pode resultar em preço médio pior.
Na perspectiva dos mercados de capitais regionais, a Bolsa da Arábia Saudita, uma das maiores do Oriente Médio, costuma ter seu ritmo de modernização visto como termômetro da evolução institucional dos mercados do Golfo. A correspondência de ordens a mercado entre múltiplos níveis é prática corrente em mercados maduros, e o ajuste pode ser visto como mais um passo de convergência do mercado saudita com as convenções internacionais de negociação. Para um mercado de capitais que se abre ao exterior e busca atrair fluxo estrangeiro, um mecanismo de execução mais intuitivo para investidores internacionais ajuda a reduzir o custo de adaptação das instituições estrangeiras e a elevar a transparência e a previsibilidade da execução de ordens.
Para participantes intensivos em tecnologia — compradores de capacidade de computação para IA, fundos quantitativos e formadores de mercado —, a mudança regulatória também traz considerações concretas de aquisição e operação. Primeiro, os sistemas de execução de ordens precisam concluir a adaptação da lógica de correspondência antes da entrada em vigor, em 4 de outubro, incluindo testes abrangentes de execuções parciais, cálculo do preço médio entre níveis e do tratamento do saldo residual — o que afeta diretamente o cronograma de atualização dos gateways FIX e dos motores de execução próprios. Segundo, a execução entre múltiplos níveis amplia a demanda por dados em tempo real da profundidade do livro: equipes de alta ou média frequência talvez precisem reavaliar a profundidade de níveis e a frequência de push das assinaturas de dados de mercado e, se necessário, ampliar a capacidade de computação e a infraestrutura de baixa latência. Terceiro, os formadores de mercado terão que recalibrar o equilíbrio entre spread de cotação e espessura das ordens diante do novo comportamento das ordens a mercado que 'atravessam' vários níveis, evitando consumos excessivamente profundos de forma passiva.
É preciso lembrar que o impacto do novo mecanismo sobre a qualidade real das execuções ainda dependerá dos dados de mercado após a entrada em vigor das regras. A correspondência entre múltiplos níveis não garante, por si só, resultados de execução melhores — em ativos com livro pouco profundo, o custo da execução garantida pode ser amplificado; já em ativos com profundidade suficiente, a mudança pode ser quase imperceptível. Recomenda-se que, no período inicial após a vigência, os investidores comparem a distribuição dos preços médios de execução sob o mecanismo novo e o antigo antes de decidir alterar seus hábitos de uso de tipos de ordem, por exemplo, migrando ordens grandes para ordens limitadas ou execução algorítmica com divisão da ordem.
Quanto à referência de mercado para este ajuste regulatório, cabe esclarecer que não há atualmente dados de cotações disponíveis para venda. Ao avaliar os custos de execução sob as novas regras, os investidores devem se pautar pelos dados reais de execução publicados pela bolsa após a entrada em vigor, evitando premissas de negociação baseadas em informações de cotação ausentes.
P: Após a entrada em vigor das novas regras em 4 de outubro, como será tratado o saldo não executado de uma ordem a mercado?
R: O saldo continuará sendo negociado ao longo dos níveis subsequentes do livro de ofertas, e o resultado final será composto pelos preços de todos os níveis atingidos, sem conversão em ordem limitada ao preço original; a regra vale simultaneamente para o mercado principal e para o mercado paralelo Nomu, e o mercado de derivados mantém suas regras inalteradas.
P: Qual a principal diferença de risco para o investidor entre o mecanismo antigo e o novo?
R: No mecanismo antigo, o risco era sobretudo o saldo parado no livro e a incerteza sobre a execução; no novo, o risco passa a ser a estratificação de preços e o slippage da execução entre múltiplos níveis — a certeza de execução aumenta, mas o preço médio de ordens grandes pode ficar pior do que o melhor nível, e o impacto concreto ainda dependerá dos dados de mercado após a entrada em vigor.
P: Após a entrada em vigor das novas regras em 4 de outubro, como será tratado o saldo não executado de uma ordem a mercado?
R: O saldo continuará sendo negociado ao longo dos níveis subsequentes do livro de ofertas, e o resultado final será composto pelos preços de todos os níveis atingidos, sem conversão em ordem limitada ao preço original; a regra vale simultaneamente para o mercado principal e para o mercado paralelo Nomu, e o mercado de derivados mantém suas regras inalteradas.
P: Qual a principal diferença de risco para o investidor entre o mecanismo antigo e o novo?
R: No mecanismo antigo, o risco era sobretudo o saldo parado no livro e a incerteza sobre a execução; no novo, o risco passa a ser a estratificação de preços e o slippage da execução entre múltiplos níveis — a certeza de execução aumenta, mas o preço médio de ordens grandes pode ficar pior do que o melhor nível, e o impacto concreto ainda dependerá dos dados de mercado após a entrada em vigor.
Tags: Saudi Exchange · Nomu · Main Board · Market Orders · Order Matching · Market Microstructure
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado