2026-11-03 · Fonte:虎嗅·中继
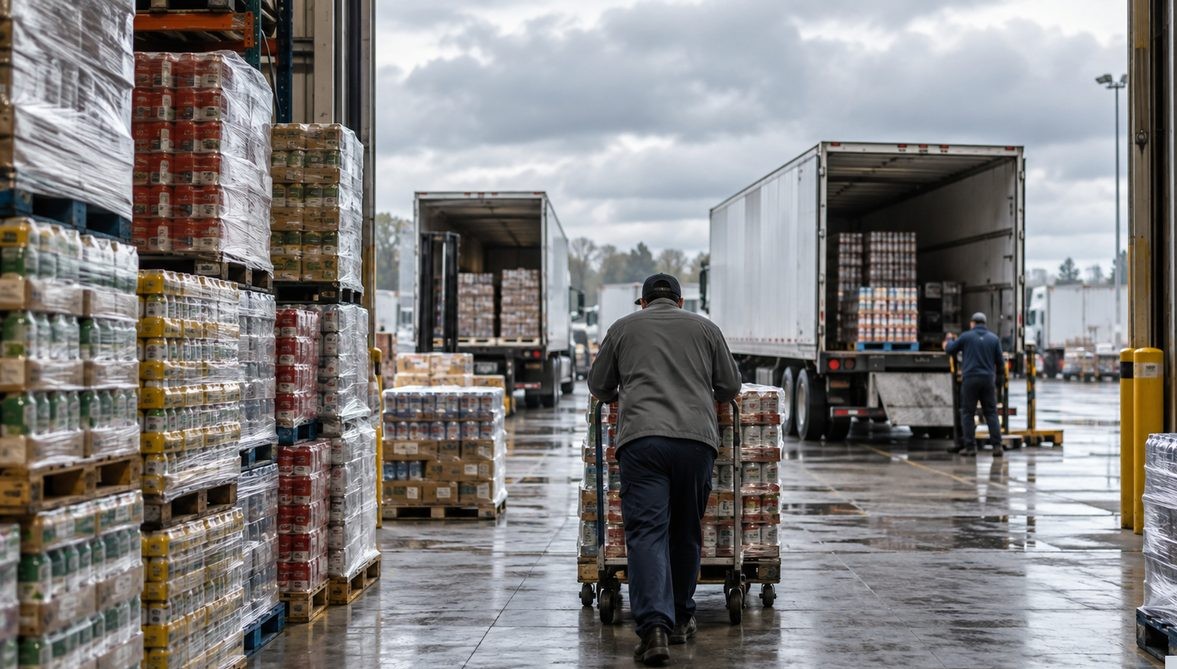
Quando Sam's Club e Pang Dong Lai ficam com o poder de definir o produto, o brilho da marca das fabricantes OEM é silenciosamente retirado. Com a 'canal definindo o produto' como novo normal do varejo, compradores de capacidade de IA podem estar à beira do mesmo espelho.
Duas garrafas de água da mesma fonte, na mesma fábrica, na Changbai Mountain, com o dobro de diferença de preço: a marca própria 'Aikuang' da Uni-President custa 2,5 yuans, enquanto a água DL produzida para Pang Dong Lai custa apenas 1,2 yuan — e é a segunda que vende melhor e superou a outra em reconhecimento. Esse detalhe aparentemente banal da prateleira está reescrevendo silenciosamente a estrutura de poder da indústria de bens de consumo na China: o poder de fixar preços e falar em nome da marca está migrando das mãos dos fabricantes para as dos canais de venda.
Combinações semelhantes já se espalham pela indústria de consumo: a Liby produz amaciante sob medida para Pang Dong Lai, a Jinmailang fabrica bebidas de chá para a Hema, a Ganyuan fornece nozes ao Sam's Club, e os bagels de panificação do Sam's Club também contam com a capacidade da Parisi. Não são cooperações comerciais isoladas, mas uma reestruturação sistêmica da divisão industrial. O peso nos balanços é considerável — no primeiro semestre de 2025, a receita do negócio de OEM por alianças estratégicas da Uni-President China atingiu 671 milhões de yuans, alta de 159,5% em relação ao ano anterior; a Chacha Food vendeu cerca de 200 milhões de yuans pelo canal Sam's Club em 2024, crescimento de 50% a 60%; e a Jiuguijiu registrou 196 milhões de yuans em vendas em Pang Dong Lai ao longo de 2025, o equivalente a 17,66% do total anual de vendas, tornando Pang Dong Lai seu maior cliente. Quando o maior cliente de uma destilaria de baijiu passa a ser um varejista regional, a cadeia tradicional 'marca — distribuição — ponto de venda' foi efetivamente invertida.
A essência dessa onda é o varejista assumindo o 'direito de definir' o produto. Sam's Club, Hema e Pang Dong Lai detêm grandes volumes de dados de membros e conhecem de cor sabores, formatos e faixas de preço; o caminho mais seguro para a customização reversa é aproveitar matérias-primas, processos e controle de qualidade já existentes das grandes marcas. O canal chega com os parâmetros, a fábrica executa a fórmula e a produção em escala, e a economia em marketing e distribuição se transforma diretamente em preços baixos. O veredito dos consumidores, votando com os pés, é evidente: mesma qualidade pela metade do preço, com uma curadoria que já fez a triagem por eles. Para o comprador, é quase a vitória do 'custo-benefício sem esforço'.
Do lado das fábricas, também há motivos de queixa. Com a desaceleração do mercado de bens de consumo rápido, a expansão anterior deixou linhas de produção subutilizados e taxas de ociosidade de equipamentos persistentemente altas. Analistas do setor dizem abertamente que a margem do OEM é de fato muito fina — 'chegando a produzir produtos que canibalizam o próprio mercado da empresa' —, mas os pedidos são grandes e o pagamento estável, permitindo diluir a depreciação de ativos fixos, manter as linhas ligadas e garantir fluxo de caixa. A semelhança com o dilema de utilização dos clusters de GPU na indústria de capacidade de computação é notável: quando a capacidade ociosa não pode ser monetizada, o modelo de 'OEM de capacidade de computação' — empacotar o excedente e vendê-lo a grandes clientes — está se tornando a tábua de salvação financeira dos provedores de computação de médio e pequeno porte.
No entanto, a preocupação esconde-se no lado da marca. O ativo mais valioso das empresas de consumo rápido é a marca pela qual o consumidor aceita pagar um prêmio; no modelo OEM, o consumidor reconhece a curadoria e o controle de qualidade do canal e torna-se cada vez mais indiferente à fábrica por trás. Suco Huiyuan, iogurte Yili e macarrão instantâneo Uni-President aparecem cada vez menos nas prateleiras da frente — o canal colhe toda a confiança no palco, enquanto os gigantes que fabricam o produto recuem para os bastidores para ganhar uma magra taxa de processamento. Uma vez que a marca perde exposição na prateleira, seu poder de premiumização se esvai como sapo em água morna — este é o preço de longo prazo que todo fabricante OEM terá de pagar.
A transformação continua acelerando: Walmart, Hema, 7Fresh, Xiaoxiang Supermarket e Dingdong Maicai já têm alta participação de marcas próprias, e os jogadores de hard discount como Aldi e Chaohe Suan NB superam 50%; com Pang Dong Lai auxiliando na reformulação da Yonghui e da Bubugao, essa lógica de 'canal definindo o produto' está sendo empurrada para mais prateleiras. É previsível que, nos próximos três a cinco anos, a indústria de consumo se divida em duas castas — 'definidores' e 'executores' —, com as marcas da zona intermediária sendo forçadas a escolher um lado.
【Dados reais de mercado】Na perspectiva do comprador de capacidade de computação, essa tendência também serve de referência: a transferência do poder de barganha trazida pela concentração de canais está comprimindo a margem dos fornecedores individuais — comprimindo o 'imposto de marca', não o 'imposto de qualidade'. Quanto aos ativos relacionados acompanhados por este desk, o modelo em questão não possui dados de preços à venda no momento; recomenda-se que os compradores acompanhem continuamente as oscilações de preço e as mudanças de estoque, aproveitando a oportunidade para repor posições.
Para os compradores de capacidade de IA, essa transformação do varejo oferece ao menos três lições de procurement. Primeira, especificação antecipada: assim como o Sam's Club procura fabricantes OEM com parâmetros definidos, o comprador de computação deve primeiro esclarecer os parâmetros da carga de trabalho (necessidade de memória de vídeo, largura de banda de interconexão, prazo de entrega) e então buscar soluções de fornecimento no mercado de forma reversa, em vez de ser guiado pelo catálogo de produtos do fornecedor. Segunda, revisão do prêmio de marca: entre recursos de computação da mesma geração, mesma taxa de rendimento e mesma garantia, a diferença de preço entre revendedores e fornecimento direto de grandes fabricantes pode chegar ao dobro — o comprador deve pagar pela 'certeza', não pelo LOGO. Terceira, disciplina de fluxo de caixa na cadeia de suprimentos: os OEM têm pedidos grandes e pagamento estável; aplicado à compra de computação, isso significa priorizar parceiros de canal com capacidade real de pagamento, evitando os riscos de execução gerados por sublocação em cascata.
P: Qual foi a receita e a taxa de crescimento do negócio de OEM da Uni-President no primeiro semestre de 2025?
R: No primeiro semestre de 2025, a receita do negócio de OEM por alianças estratégicas da Uni-President China foi de 671 milhões de yuans, com crescimento de 159,5% em relação ao ano anterior — a nota financeira mais representativa dessa onda de customização reversa pelos canais.
P: Qual é a escala da cooperação entre Jiuguijiu e Pang Dong Lai, e o que isso significa?
R: A Jiuguijiu registrou 196 milhões de yuans em vendas em Pang Dong Lai ao longo de 2025, o equivalente a 17,66% do total anual de vendas, tornando Pang Dong Lai seu maior cliente — um sinal de que os varejistas se transformaram de canais de venda em definidores de produto, capazes até de moldar a estrutura de clientes de uma empresa de bebidas listada em bolsa.
Tags: Pang Dong Lai · Sam's Club · Hema · Walmart · Private Label · OEM Manufacturing
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado