2026-11-03 · Fonte:华尔街见闻全球·中继
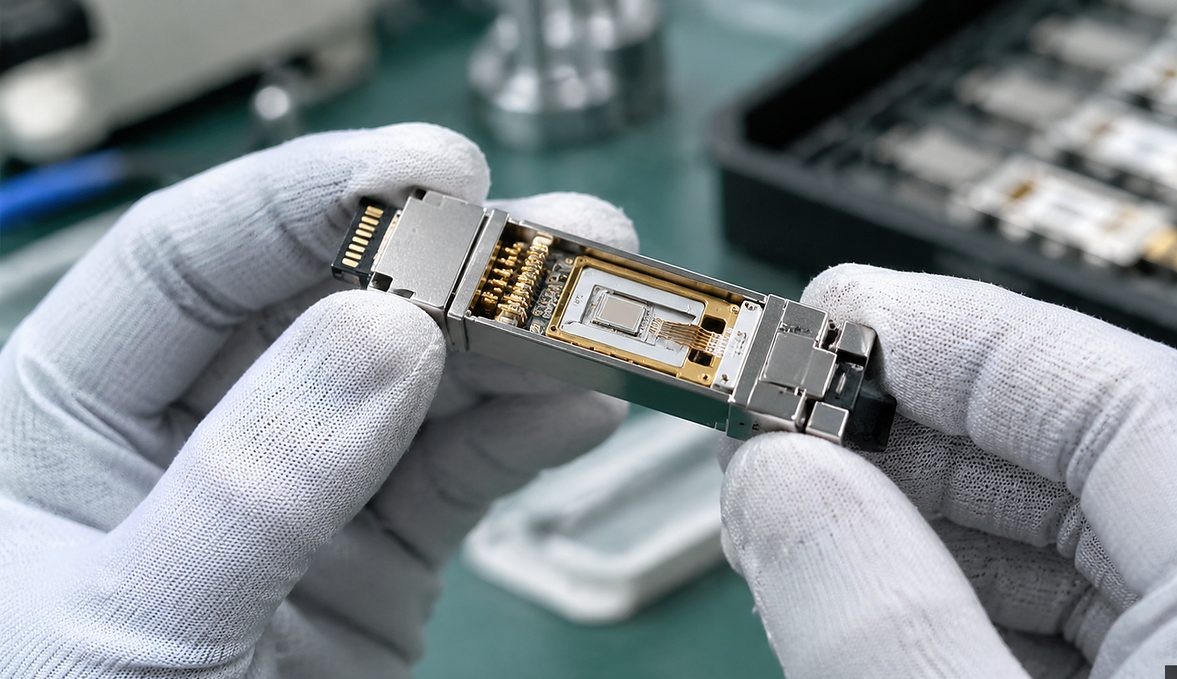
Nota do Morgan Stanley: o risco não está na quota de módulos, mas na perda de validação junto aos clientes de topo e de escala para os lasers chineses de alta velocidade
Se Washington realmente usar a carta dos módulos ópticos, o caminho mais provável será através da Covered List da FCC. Uma nota de pesquisa de política de Washington publicada pelo Morgan Stanley em 1 de outubro apresenta este julgamento: caso a restrição se concretize, o ponto de partida geracional será provavelmente o 3.2T, com movimentos possíveis já em outubro; ao mesmo tempo, produtos cuja lista de materiais (BOM) tenha 65% do valor oriundo de empresas norte-americanas terão espaço para importação. O valor central desta nota está em decompor um risco de política que até agora permanecia no nível do rumor em três variáveis calibráveis: o veículo, a geração e o limiar.
Comecemos pelo veículo. O mercado assumia, de forma geral, que as restrições aos módulos ópticos seguiriam o caminho tradicional do controle de exportações, mas a nota do Morgan Stanley aponta para a Covered List da FCC. As duas vias têm lógicas jurídicas completamente distintas: o controle de exportações atua sobre o vazamento de tecnologia americana, enquanto a Covered List atua mais sobre a admissão de importações e a orientação de compras. Isso significa que a forma concreta do impacto da política pode não ser o colapso dos pedidos da noite para o dia, mas uma gradual condução dos compradores norte-americanos para longe, no nível dos catálogos de aquisição — um processo mais lento, porém mais aderente, e por isso mesmo mais difícil de resolver para os fornecedores com concessões pontuais.
Quanto ao ponto de partida geracional. O 3.2T pode se tornar o marco divisor por sua posição no ritmo da indústria. O 800G é hoje a geração predominante nos clusters de computação dos provedores de nuvem norte-americanos, o 1.6T está em fase de rampa de volume, e o 3.2T ainda se encontra em estágio de evolução de padrões e protótipos. Se a restrição começar no 3.2T, isso equivale a poupar as cadeias de suprimento do 800G e 1.6T, existentes e em construção, bloqueando apenas a próxima geração. Para os compradores de computação de IA, isso significa uma janela de compras clara: as implantações de gerações superiores concluídas antes da comercialização do 3.2T ficarão essencialmente isentas de efeitos retroativos das novas regras; o verdadeiro dilema decisório surgirá no planejamento dos clusters da próxima geração após 2026 — quando será preciso reequilibrar diversificação de fornecedores e liderança em desempenho.
O terceiro ponto é o limiar de 65%. Ele é definido pela origem do valor, e arquiteturas integradas como o silício fótico e o niobato de lítio em filme fino estão justamente transferindo valor dos componentes discretos, onde os fabricantes americanos predominam, para as soluções integradas. A cada passo adiante no caminho tecnológico, o poder de restrição real desse limiar é corroído — a regra ainda não vigorou e a evolução da indústria já a está compensando. Em outras palavras, a largura dessa via de isenção aparentemente generosa é em si dinâmica: um fabricante chinês de módulos pode hoje ter mais de 65% do valor do BOM oriundo dos EUA, mas se acelerar a migração para soluções nacionais de fotônica em silício, essa proporção cairá continuamente e poderá sair da faixa de isenção. A corrida entre o limiar e a tecnologia é a parte de maior tensão desta nota.
A nota retrata o cenário que o mercado mais temia de forma mais branda do que o esperado, mas as expectativas a recalibrar não se limitam a uma. Primeiro, a questão do peso — a disputa dos módulos ópticos não está entre as prioridades de Washington ou da indústria americana. Em outras palavras, mesmo que surjam restrições, serão mais um movimento acessório no conjunto de políticas do que a direção principal. A implicação deste julgamento para o mercado de capitais é: em outubro, o subsetor de comunicação óptica e a indústria enfrentarão um novo ciclo de ajustes e reprecificação, mas a natureza da volatilidade se aproxima mais de uma correção emocional e do reancoragem de expectativas do que de uma ruptura fundamental.
O risco subestimado está mais acima na cadeia: não está na perda ou ganho de quota de módulos, mas na possibilidade de os lasers nacionais de alta velocidade perderem por isso as oportunidades de validação junto aos clientes mais sofisticados e os canais de escala. Para os componentes upstream, a validação e o volume junto aos clientes líderes são um degrau incontornável — sem a implantação real dos hiperescaladores de nuvem, os dados de confiabilidade dos lasers, a rampa de rendimento e a curva de redução de custos perdem sua força propulsora mais crucial. É justamente a parte que a nota considera ainda não plenamente precificada pelo mercado: a quota de módulos pode ser compensada por clientes alternativos, mas, uma vez interrompida a cadeia de validação, a perda atravessa gerações.
Do ponto de vista de compras e gestão da cadeia de suprimentos, este episódio oferece listas de ações distintas para diferentes compradores. Para os hiperescaladores norte-americanos: o limiar de 65% oferece espaço de conformidade para continuar comprando módulos chineses líderes, mas convém travar contratos pluritrimestrais de fornecimento de 800G/1.6T antes do esclarecimento dos movimentos políticos de outubro e prever soluções de via dupla na lista de fornecedores de 3.2T. Para os compradores domésticos de computação de IA: o suprimento de curto prazo está garantido, devendo-se antes atentar para a possível transmissão de custos de longo prazo decorrente do desaceleração do ritmo de validação nacional dos lasers upstream, priorizando fornecedores de módulos com capacidade própria de lasers multigeracionais ou suprimento multifuente. Para os fabricantes de módulos de segunda linha: o critério de cálculo do limiar de 65% se tornará uma questão de sobrevivência — a transparência e a auditabilidade da decomposição do BOM passarão de item de custo de conformidade a item de competitividade comercial.
Quanto às informações de mercado e preços: o modelo em questão não possui dados de preços de venda publicados. Diante da ausência de referências públicas de preços durante a janela política, recomenda-se aos compradores priorizar contratos de longo prazo com preços fixados, usando o mercado à vista como complemento, evitando perseguir posições à vista no período de outubro, quando as perturbações de expectativas forem mais intensas; e acompanhar de perto o texto oficial da Covered List da FCC, para confirmar se a redação final do ponto de partida no 3.2T e do critério de valor de 65% coincide com o julgamento da nota.
P: Se a restrição for implementada, por que o 3.2T é considerado o marco divisor crucial?
R: Porque a nota do Morgan Stanley julga que o ponto de partida geracional da restrição será provavelmente o 3.2T, enquanto o 800G, atualmente predominante, e o 1.6T em rampa ficam essencialmente intactos, concedendo aos compradores uma janela clara para implantações de gerações superiores antes da comercialização do 3.2T.
P: O que o limiar de 65% de BOM norte-americano significa para os compradores?
R: Segundo a nota do Morgan Stanley de 1 de outubro, produtos cuja BOM tenha 65% do valor oriundo de empresas americanas terão espaço para importação; mas, como as arquiteturas integradas de fotônica em silício e niobato de lítio em filme fino estão transferindo o valor dos componentes discretos americanos para as soluções integradas, o poder de restrição real desse limiar continuará mudando com a evolução tecnológica, e os compradores precisarão avaliar dinamicamente a estrutura de origem de valor da BOM dos fornecedores.
Tags: Morgan Stanley · FCC · Optical Modules · 3.2T · Silicon Photonics · Export Controls
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado