2026-11-03 · Fonte:华尔街见闻·中继
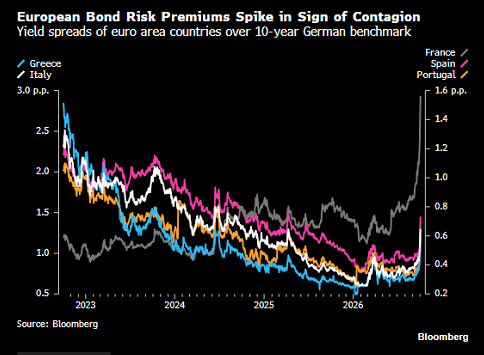
Se a forte oscilação de 1 de outubro persistir, poderá chamar a atenção dos formuladores de políticas — num cenário extremo, os bancos centrais podem intervir.
"Começamos a ver os primeiros sinais de contágio." Foi com esse diagnóstico que Jeff Mueller, co-chefe de renda fixa da Morgan Stanley Investment Management, resumiu o momento. Após uma onda de vendas que reviveu lembranças da crise da dívida da zona do euro de quinze anos atrás, os traders estão em alerta máximo para indícios de contágio no mercado de títulos governamentais europeus.
Nos mercados de dívida soberana, "contágio" é uma palavra que deixa os participantes nervosos: refere-se à propagação do estresse financeiro de um mercado para outros — mesmo quando essa propagação parece carecer de justificativa sólida. Quando se materializa, o que se segue vai muito além da mera reprecificação de títulos individuais: trata-se de uma disfuncionalidade de mercado. Uma volatilidade desse porte basta para preocupar os bancos centrais e, em casos extremos, pode até forçá-los a intervir.
Esse mecanismo de transmissão não é hipotético. A crise da dívida da zona do euro, entre 2011 e 2012, foi justamente uma tempestade cuja marca distintiva foi o contágio.
Mueller fixou o ponto de observação em 1 de outubro. Segundo a Bloomberg, ele afirmou que, se as fortes oscilações de preços registradas nesse dia persistirem por um período, isso poderá atrair a atenção dos formuladores de políticas. Para o mercado, o foco desloca-se assim da magnitude da volatilidade para sua persistência — saber se o movimento de 1 de outubro foi um relâmpago passageiro ou se continuará até o ponto de alarmar a esfera política. Caso o mecanismo de contágio seja realmente ativado, a intervenção dos bancos centrais deixará de ser um risco de fundo para se tornar uma opção concreta.
Tags: Morgan Stanley · Jeff Mueller · Fixed Income · European Bonds · Sovereign Debt
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado