2026-11-02 · Fonte:虎嗅·中继
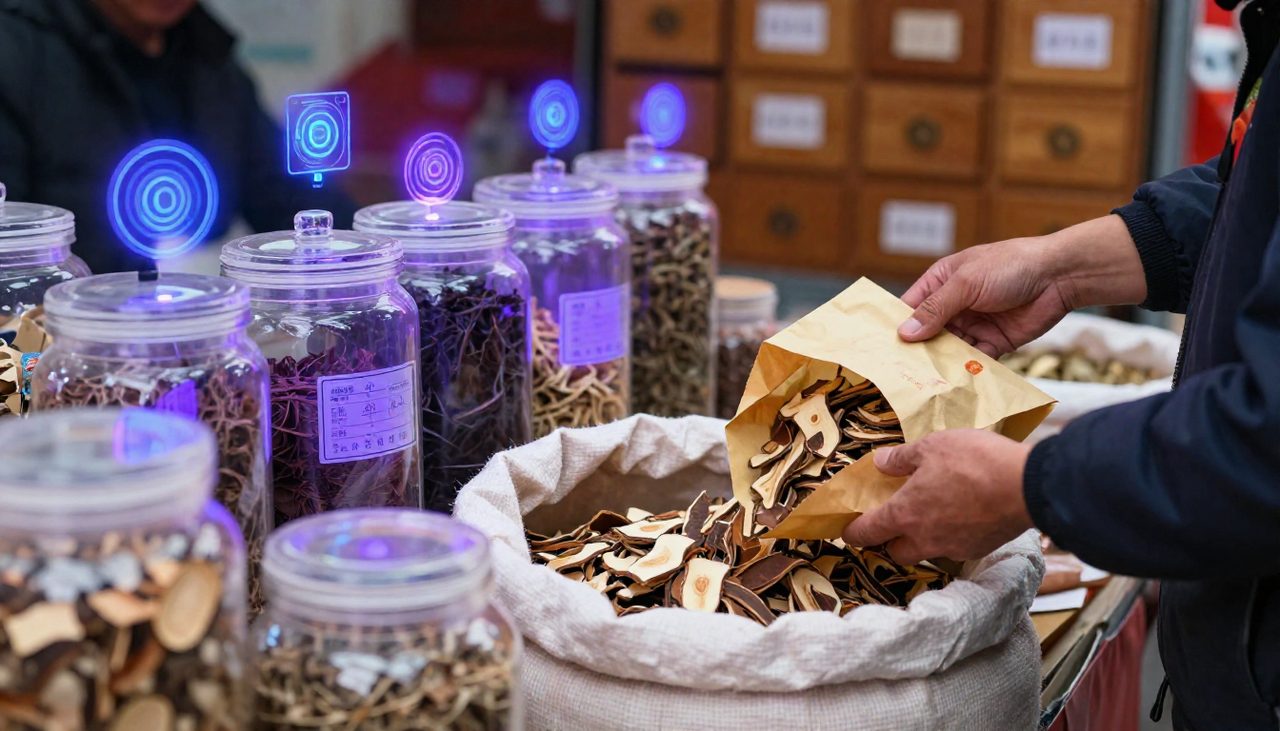
No primeiro semestre já foram cerca de 224 bilhões de yuan vendidos, crescimento online de 28,9%, jovens representam 60% dos consumidores — mas ninguém olha a marca ao comprar fúlíng. Em 2026, a regulação está acabando com o maior paradoxo do setor.
Os consumidores gastam centenas de bilhões de yuan por ano em produtos da categoria medicinal-alimentar (yao shi tong yuan), mas não conseguem citar três marcas. Depois de Tongrentang e Dong-E-E-Jiao, a maioria trava; e a resposta mais constrangedora das pesquisas é: 'qualquer goji berry serve, não olho muito a marca'. Na compra de fúlíng, pesam ingrediente, origem e preço — só não pesa a marca. Esse velho padrão de 'categoria forte, marcas fracas' está sendo rompido à força em 2026, e a reorganização já começou. Para um mercado com vendas anuais na casa dos trilhões de centavos de yuan — bilhões —, o baixíssimo nível de concentração de marcas é quase um caso único no setor de consumo, o que significa tanto um enorme espaço para consolidação quanto o fato de que nenhuma empresa construiu ainda um verdadeiro fosso competitivo.
O dinheiro está entrando em ritmo acelerado. Em 2025, o mercado de ponta alcançou cerca de 370 bilhões de yuan, alta de 21,6% em termos nominais ano contra ano; só no primeiro semestre de 2026 já foram cerca de 224 bilhões de yuan, com projeção de 450 bilhões a 500 bilhões de yuan para o ano inteiro e avaliação de toda a cadeia produtiva acima de 2 trilhões de yuan. O canal online movimenta cerca de 126,6 bilhões de yuan por ano — quase um terço do setor — com crescimento anual de 28,9%; a Geração Z e os nascidos nos anos 1990 representam mais de 60% dos consumidores, e as notas sobre o tema no Xiaohongshu já passam de 10 milhões. O maior vetor de crescimento não são os suplementos, mas a 'fast-foodização': os tônicos prontos para consumo já respondiam por 51,6% do mercado em 2024, mais que o dobro em oito anos; bebidas de recuperação para quem fica acordado até tarde, biscoitos 'antiumidade' e gelatinas do sono estão substituindo as decocções da farmácia. A faixa de preço de 78 a 177 yuan responde por 30,6% das vendas, e o setor migra do volume barato para o prêmio de qualidade. Por trás desses números há uma migração fundamental do cenário de consumo: o tônico deixou de ser um ritual tranquilo de cozimento para virar uma decisão instantânea encaixada nas frestas da vida urbana — e a decisão instantânea é justamente a que mais depende da confiança na marca.
A regulação é a primeira mão. Em 2026, o catálogo de substâncias medicinais-alimentares se amplia para 106 itens, liberando o uso de astrágalo (huangqi), codonopsis (dangshen), ophiopogon (maidong), lingzhi (reishi), gastrodia (tianma) e ginseng americano em alimentos comuns; 50 novas normas nacionais de segurança alimentar entram em vigor, exigindo mais rastreabilidade de matérias-primas e rigor na comunicação, enquanto tianqi (notoginseng), danshen, heshouwu (fallopia multiflora) e fuzi (aconito) ficam estritamente proibidos como aditivos em alimentos comuns; avançam os pilotos de registro de produtos compostos e de alegações de saúde, permitindo pela primeira vez que marcas em conformidade digam legalmente ao consumidor 'o que o produto faz'. O endurecimento da fiscalização local já eliminou mais de mil pequenas oficinas. Para os operadores de marcas na era da IA, o significado desse pacote de políticas é claro: a legalização das alegações de saúde abre o teto da publicidade de resultados e do direcionamento preciso, enquanto as novas normas de rastreabilidade exigem capacidade de digitalização da cadeia de suprimentos — quem digitalizar o fluxo do cultivo ao produto final conseguirá converter o custo de conformidade em ativo de marketing.
A mesa do jogo se reorganiza ao mesmo tempo. A Yunnan Baiyao lidera com participação de mercado superior a 3%; Tongrentang, Baiyunshan, Dong-E-E-Jiao e BY-Health formam o primeiro escalão apoiadas em fórmulas de nível nacional, marcas centenárias e negócios na casa das dezenas de bilhões de yuan; Pien Tze Huang, Guangyuyuan e China Resources Jiangzhong completam a lista. A essência da política é separar 'poder fazer' de 'fazer bem': os recursos do mercado estão convergindo rapidamente para as empresas de ponta com capacidade de conformidade em toda a cadeia — quem sai e quem constrói silenciosamente seu fosso competitivo seguem caminhos distintos. É curioso notar que mesmo a líder Yunnan Baiyao mal passa de 3% de participação, o que mostra que o setor está longe do jogo final; os próximos três a cinco anos serão a janela decisiva para o posicionamento das marcas.
Para compradores e canais de distribuição, a lógica de seleção de produtos precisa ser reconstruída. Primeiro, observar o status no catálogo: categorias recém-liberadas como astrágalo, codonopsis e lingzhi estão em pleno período de bônus regulatório, com caminho claro para alimentos comuns, ideais para expansão rápida; já fórmulas contendo substâncias proibidas como tianqi e heshouwu devem ser imediatamente auditadas e retiradas — o risco de conformidade subiu do nível de multa para o de expulsão do mercado. Segundo, avaliar rastreabilidade e certificação: com as 50 novas normas nacionais em vigor, produtos sem sistema completo de rastreabilidade de matérias-primas serão continuamente pressionados nos critérios de entrada de supermercados e e-commerce; os canais devem priorizar relações de compra direta com empresas de ponta com conformidade integral. Terceiro, observar a estrutura de faixas de preço: o intervalo de 78 a 177 yuan responde por 30,6% das vendas e é a faixa de ouro do tônico de consumo rápido; novos produtos devem se aproximar dessa faixa em vez de precificar para baixo às cegas. Quarto, desconfiar da bolha de capacidade: a narrativa de uma cadeia avaliada em mais de 2 trilhões de yuan atrairá capital especulativo, mas o piloto de alegações de saúde ainda não foi generalizado, e marcas que prometerem efeitos em excesso podem virar casos exemplares da regulação a qualquer momento. Observando os canais atuais de circulação, ainda não há dados de preços de oferta para ativos relacionados a essa categoria; as decisões de compra dependem mais de acordos-quadro anuais e de travamento de preços via compra direta na origem, com pouca referência pública de mercado — recomenda-se tomar como base as cotações oficiais das empresas de ponta.
Num horizonte mais longo, o processo de branding do setor medicinal-alimentar se assemelha muito à trajetória dos novos chás e dos alimentos funcionais: a linha de conformidade traçada pela política acabará se convertendo no patamar de qualidade na mente do consumidor. Quando a resposta 'qualquer goji berry serve, não olho muito a marca' se transformar, daqui a três anos, em 'eu só confio em tal marca', esse mercado de 450 bilhões a 500 bilhões de yuan terá completado de fato o salto arriscado de negócio de produtos agrícolas para negócio de marcas de consumo. Até lá, cada centavo orçado para sistemas de conformidade e construção de marca é um lugar reservado no jogo final.
P: Qual é o tamanho do mercado medicinal-alimentar em 2026 e como está seu crescimento?
R: Em 2025, o mercado de ponta alcançou cerca de 370 bilhões de yuan, alta de 21,6%; só no primeiro semestre de 2026 já foram cerca de 224 bilhões de yuan, com projeção de 450 bilhões a 500 bilhões de yuan para o ano e avaliação de toda a cadeia acima de 2 trilhões de yuan.
P: Qual é o impacto mais direto das novas regras para o consumidor?
R: O catálogo de substâncias medicinais-alimentares se amplia para 106 itens, e astrágalo, codonopsis, ophiopogon, lingzhi, gastrodia e ginseng americano podem ser usados em alimentos comuns; tianqi, danshen, heshouwu e fuzi ficam estritamente proibidos, e as 50 novas normas nacionais reforçam a rastreabilidade — mais de mil pequenas oficinas já saíram do mercado. O que chega à mesa é mais seguro e mais 'fiel ao rótulo'.
Tags: Tongrentang · Yunnan Baiyao · Dong-E-Ejiao · BY-Health · Food-Medicine Homology · Functional Food
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado