2026-11-11 · Fonte:36氪快讯·中继
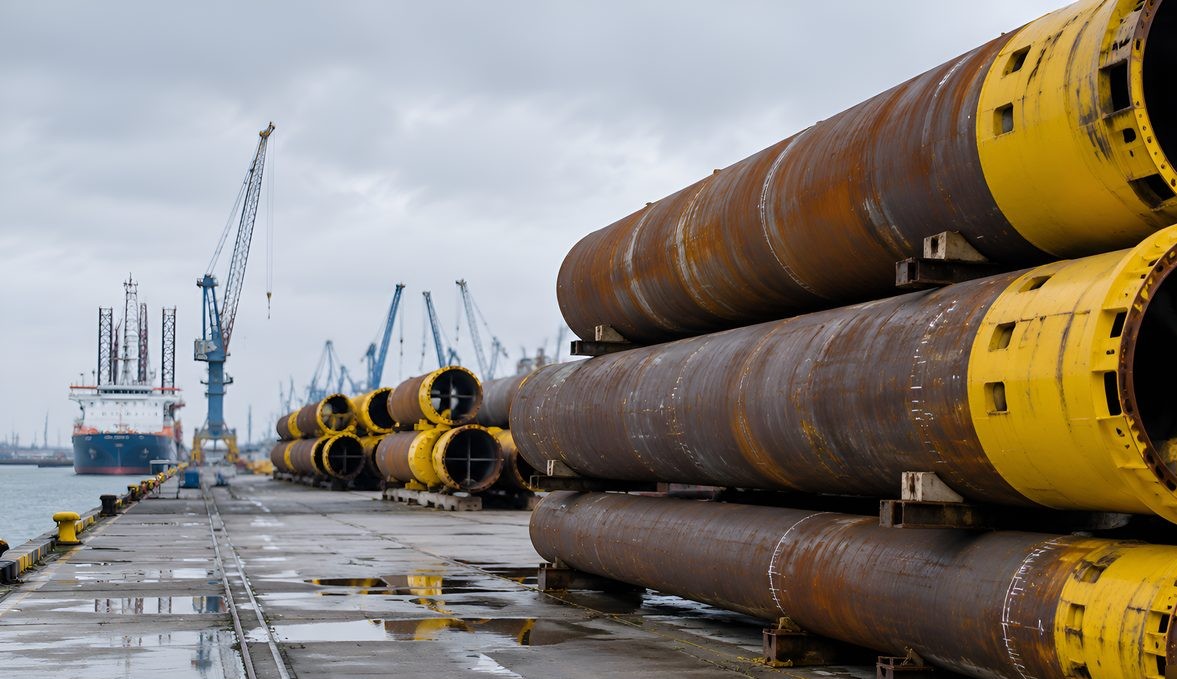
国金证券研报指出,订单偏弱系德国项目暂缓采购所致而非需求逆转,欧洲拍卖机制转向“看重交付”,管桩订单有望逐季放量。
欧洲海上风电产业链近期出现一个令市场困惑的信号:管桩环节的订单表现明显偏弱。作为海风基础结构的核心部件,管桩订单历来被视为行业景气度的前瞻指标,其走弱自然引发投资者对欧洲海风需求是否见顶的担忧。国金证券在最新研报中给出了明确判断——症结不在需求侧,而在德国。
研报将主要问题指向德国市场:当地16.5GW存量项目受负补贴、尾流及并网延期等多重因素拖累,采购暂时搁置。这16.5GW并非新增需求消失,而是原本排队等待招标的存量项目按下了暂停键。国金证券明确指出,这一现象并不代表需求发生逆转,而是存量项目的采购节奏被放缓所致。换言之,订单池的水位没有下降,只是阀门暂时关小了。
对于跟踪欧洲海风供应链的投资者而言,区分“需求逆转”与“节奏放缓”至关重要。前者意味着装机规划本身被下修,管桩、海缆、安装船等环节的长期订单逻辑将被破坏;后者则是时间轴上的平移,项目终将恢复采购,订单会迟到但不会缺席。国金证券的判断属于后者,这也构成了其“拐点将至”结论的底层前提。
更值得关注的是拍卖机制的深层转向。据国金证券观察,欧洲海风拍卖正由低价竞争转向看重交付:德国推出差价合约并搭配高保证金要求,法国AO10轮次则拟拍卖9.7-11.1GW容量,并同步优化调价与来源规则。在新框架下,单纯压低报价的策略空间被压缩,中标项目的落地确定性成为机制设计的核心考量。
这一机制变化对管桩供应商的意义不容低估。过去几年,欧洲零补贴拍卖催生了激进报价,部分中标项目因成本上涨陷入可融资性困境,最终传导为采购延期——本轮德国16.5GW项目的搁置,正是前期低价竞争模式后遗症的集中体现。差价合约提供收入兜底、高保证金过滤投机玩家,意味着未来中标的项目“能开出来、建得下去”,供应链订单的兑现质量将系统性提升。
需求侧的储备同样没有收缩。按规划,2026-27年欧洲计划定标约39.4GW,海风项目的储备体量依然充足。叠加气价上行进一步强化欧洲的能源安全诉求,国金证券认为海上风电的底层逻辑依旧稳固。对欧洲各国政府而言,在能源进口成本高企的背景下,本土化、可预期的海上风电不仅是气候目标,更是能源主权议题,这决定了政策支持的方向不会因短期节奏波动而改变。
落到供应链层面,国金证券判断,随着项目可融资性逐步改善,管桩等供应链订单有望在未来几个季度逐渐放量。对管桩供应商而言,德国存量项目何时恢复采购、法国AO10等大型拍卖的定标节奏,将成为观察订单拐点到来的关键信号。
需要提示的是,本篇为海风行业基本面分析,与AI算力硬件采购无直接关联,相关标的不存在“在售挂价”概念——该型号当前无在售挂价数据。对于同时配置算力与新能源资产的机构买家,海风管桩订单周期可作为欧洲电力供给成本预期的辅助观察变量:若海风装机如期放量,长期电价中枢有望趋稳,间接影响数据中心等高耗能设施的运营成本测算。
采购与配置层面的考量可归纳为三点。其一,订单拐点的验证优先于股价博弈:德国项目恢复招标、AO10定标落地是两个可跟踪的硬信号,在信号出现前,管桩企业业绩弹性有限。其二,机制转向利好具备交付记录的头部供应商:高保证金与落地确定性导向意味着资金实力强、有欧洲项目履历的厂商更受益。其三,关注2026-27年约39.4GW定标节奏对订单“量价”的双重确认,避免以单季度订单波动线性外推全年景气。
综合来看,德国16.5GW项目的暂时搁置是欧洲海风从“低价内卷”向“交付为王”转型过程中的阵痛,而非需求周期的终结。在39.4GW定标储备、气价支撑能源安全诉求、拍卖机制优化的三重背景下,管桩订单逐季放量的路径较为清晰,拐点信号值得逐月跟踪。
Q: 德国暂缓涉及多少容量,是否代表欧洲海风需求逆转?
A: 涉及德国16.5GW存量项目,系负补贴、尾流及并网延期导致的采购节奏放缓,国金证券明确判断并非需求逆转,2026-27年欧洲仍计划定标约39.4GW。
Q: 投资者应跟踪哪些信号确认管桩订单拐点?
A: 重点跟踪两个信号:德国16.5GW存量项目何时恢复采购,以及法国AO10轮次(拟拍卖9.7-11.1GW)的定标节奏;国金证券预计随着可融资性改善,管桩订单有望在未来几个季度逐渐放量。
Tags: Sinolink Securities · Offshore Wind · Monopile · Europe Energy · Energy Security
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado