2026-11-11 · Fonte:华尔街见闻全球·中继
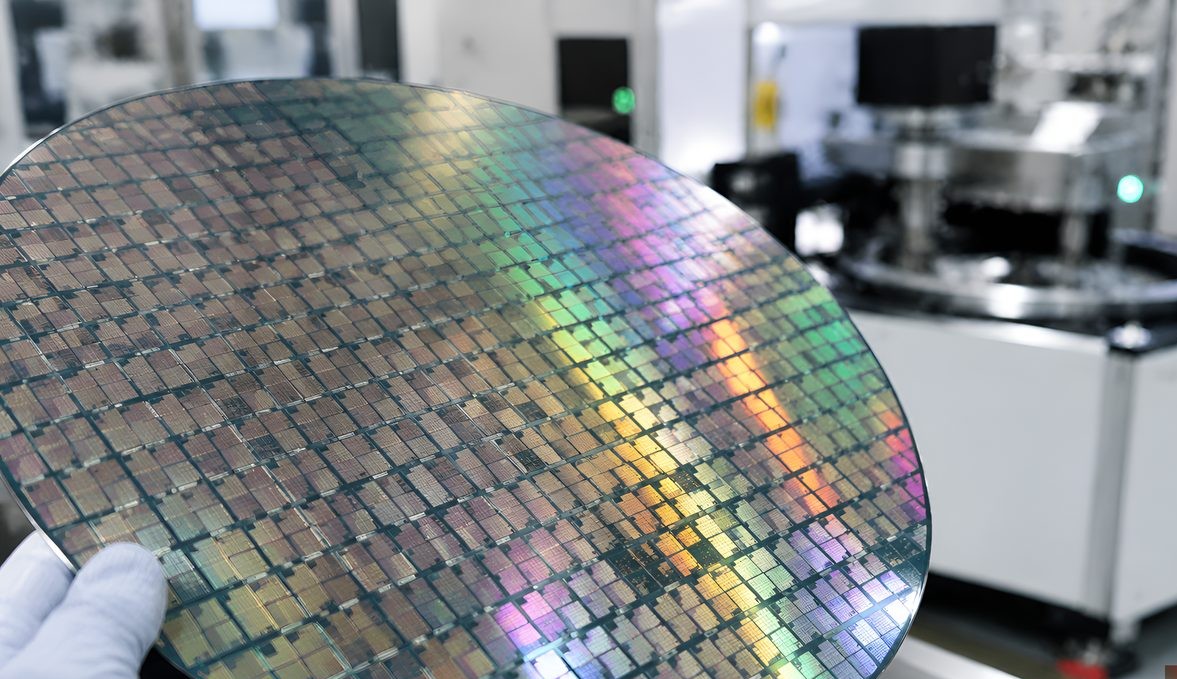
Com o transbordamento da demanda de IA somado à pressão de custo das fábricas no exterior, a TSMC sobe a partir de janeiro de 2027 o preço do wafer por processo, em degraus de 3% a 6%, com UMC, PSMC e VIS acompanhando; o efeito se transmite degrau a degrau pela cadeia de semicondutores, e a janela de decisão de compra de computação é forçada a se antecipar.
Segundo o Digitimes, citando fontes da cadeia de suprimentos, a TSMC decidiu subir a partir de janeiro de 2027 o preço do wafer (Wafer Out) por processo, em degraus, com alta de cerca de 3% a 6%, e os processos avançados na frente. Hoje, a utilização de capacidade das fábricas de wafers de 8 polegadas já supera 100%, os processos abaixo de 45 nanômetros estão cheios, e a visibilidade dos pedidos se estende a 2030. No dia da divulgação, o ADR da TSMC em Nova York caiu 1,2%. Entre a alta e a queda, o que se lê é a recalibração do mercado sobre o mapa de poder de precificação da foundry: com visibilidade de pedidos de vários anos, a oscilação de curto prazo da ação não muda a estrutura de fundo de um mercado do vendedor.
O que move este reajuste é o transbordamento completo da demanda de IA. O mercado costumava reduzir a computação de IA a GPUs, ASICs e HBM, mas o alcance da atual onda de expansão de data centers vai muito além — os pedidos dos produtos de processo maduro como PMIC, MCU, MOSFET, driver IC, IC analógico, MEMS, chips de sinal misto e sensores expandem juntos, e os componentes de ótica de alta velocidade, os interposers de silício e os materiais de encapsulamento também são puxados pelo embarque de servidores de IA. Em outras palavras, quase toda classe de chip da BOM de um servidor de IA está no canal de alta. A VIS já colhe direto: a sua foundry de 8 polegadas estará com demanda acima da oferta em 2026, visibilidade de pedidos de 3 a 5 meses e utilização acima de 90%, com a demanda mantendo-se forte no segundo semestre. O aperto do processo maduro mostra que construir a infraestrutura de computação de IA é obra de cadeia completa, e não monólogo de poucos chips avançados.
A TSMC adota agora precificação em degraus: 2 e 3 nanômetros, com demanda acima da oferta, têm a maior alta; o gargalo do encapsulamento avançado como o CoWoS segue sem solução, e o cliente dificilmente troca de fornecedor rapidamente mesmo diante do reajuste — a escassez do encapsulamento avançado, na prática, amplifica a rigidez da alta. Os processos maduros e especiais são negociados caso a caso por produto, taxa de ocupação e situação do cliente, preservando elasticidade comercial. UMC, PSMC e VIS já anunciaram acompanhamento, e o efeito deve se estender a 2027. Para o lado de design de ICs, a capacidade de repassar custo divide-se com clareza: GPUs de ponta e ASICs têm folga de repasse, enquanto MCUs, PMICs e ICs de consumo são contidos pela competição de mercado, e a compressão de margem aparecerá concentrada em 2027; a alta simultânea de encapsulamento e teste, substratos, materiais e memórias seguirá elevando o custo dos produtos de 2027.
O lado do custo também sustenta a estrutura. Construir fábrica nos EUA custa à TSMC cerca de 4 a 5 vezes o que custa em Taiwan; a companhia já disse que a fase inicial da produção em massa de 2 nanômetros diluirá a margem bruta em cerca de 3 a 4 pontos percentuais, e as fabs no exterior podem trazer, nos próximos anos, mais 2 a 3 pontos de pressão. A diversificação de capacidade movida por geopolítica acaba sendo dividida pela indústria toda, na forma de preço do wafer. A fala do presidente do conselho, C. C. Wei, é representativa: escolher parceiro de foundry “não é ir ao 7-Eleven comprar leite, para trocar de loja amanhã se hoje não gostou”. A frase desmonta o custo de troca da relação de foundry — as transferências de pedidos de Google, Apple e Nvidia são, na maioria, pedidos não centrais ou de escala limitada, e o volume de wafers dos clientes-chave dos processos avançados não mudou. A TSMC mantém alta confiança na demanda de 2026, segue ampliando as despesas de capital e revisou para cima a expectativa de crescimento da receita anual em dólares.
[Dados reais de mercado] Convém esclarecer ao leitor: este reajuste mira o preço do wafer a partir de janeiro de 2027, é matéria de contratos de longo prazo de capacidade de foundry e não tem ativo de negociação à vista correspondente no mercado secundário. Pela regra do sistema de cotações, este modelo não possui, no momento, dados de ofertas à venda. Em outras palavras, o comprador de computação não consegue travar pelo mercado à vista o custo de foundry de 2027, podendo negociar direto com a foundry por contratos longos, adiantamentos e acordos de garantia de capacidade — o que explica por que as grandes nuvens vêm amarrando, por acordos de vários anos, capacidade de processos avançados e encapsulamento CoWoS.
Para o comprador de computação de IA, esta nota deixa três lições de compra. Primeira: a alta de 3% a 6% a partir de 2027 significa que a curva de custo da solução completa de computação centrada em GPUs e ASICs sobe sistemicamente — para os pedidos de máquinas e clusters com entrega em 2027, a negociação de preço deve travar cedo, para não carregar a alta composta da transmissão degrau a degrau da cadeia. Segunda: com o gargalo do encapsulamento avançado como o CoWoS sem solução, a disponibilidade real do chip de computação avançado é mais escassa que o preço — o plano de compra deve colocar a capacidade de encapsulamento no mesmo plano de prioridade da capacidade de wafer. Terceira: os chips de processo maduro sobem juntos com o volume dos servidores de IA, e a alta dos materiais complementares — fonte, refrigeração, interconexão de rede — aparece no preço de entrega da máquina inteira; no cálculo de TCO, não basta olhar o preço de tabela das placas de aceleração.
No conjunto, este reajuste da TSMC não é mero ato de barganha, e sim uma reprecificação setorial resultante de três forças juntas: transbordamento da demanda de IA, custo da expansão no exterior e gargalo de encapsulamento. Com a visibilidade de pedidos até 2030, a precificação por escassez da cadeia de computação dos próximos anos será a norma, e a janela do comprador migra de “escolher preço” para “disputar capacidade”.
P: Qual é o tamanho e o momento exatos do reajuste da TSMC?
R: A TSMC decidiu subir a partir de janeiro de 2027 o preço do wafer por processo, em degraus, com alta de cerca de 3% a 6%; os processos avançados com demanda acima da oferta, como 2 e 3 nanômetros, têm a maior alta, e os processos maduros e especiais são negociados caso a caso.
P: Os clientes principais transferiram pedidos por causa da alta?
R: Não. As transferências de pedidos de Google, Apple e Nvidia são, na maioria, não centrais ou de escala limitada, e o volume dos clientes-chave dos processos avançados não mudou; ao mesmo tempo, UMC, PSMC e VIS já anunciaram acompanhamento, e a utilização das fábricas de 8 polegadas da TSMC supera 100%, com visibilidade de pedidos até 2030.
P: Qual é o tamanho e o momento exatos do reajuste da TSMC?
R: A TSMC decidiu subir a partir de janeiro de 2027 o preço do wafer por processo, em degraus, com alta de cerca de 3% a 6%; os processos avançados com demanda acima da oferta, como 2 e 3 nanômetros, têm a maior alta, e os processos maduros e especiais são negociados caso a caso.
P: Os clientes principais transferiram pedidos por causa da alta?
R: Não. As transferências de pedidos de Google, Apple e Nvidia são, na maioria, não centrais ou de escala limitada, e o volume dos clientes-chave dos processos avançados não mudou; ao mesmo tempo, UMC, PSMC e VIS já anunciaram acompanhamento, e a utilização das fábricas de 8 polegadas da TSMC supera 100%, com visibilidade de pedidos até 2030.
Tags: TSMC · C.C. Wei · CoWoS · Advanced Packaging · Foundry Pricing
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado