2026-11-02 · Fonte:36氪快讯·中继
Após visitar a mina de cobre de Julong em Lhasa, no Tibete, a UBS manteve a classificação "Comprar" e o preço-alvo de HK$57,8, considerando que a ramp-up da fase 2 e a taxa de recuperação de cerca de 86% sustentam as metas de produção, mas alerta para um possível déficit de cerca de 50 mil toneladas em Kamoa-Kakula.
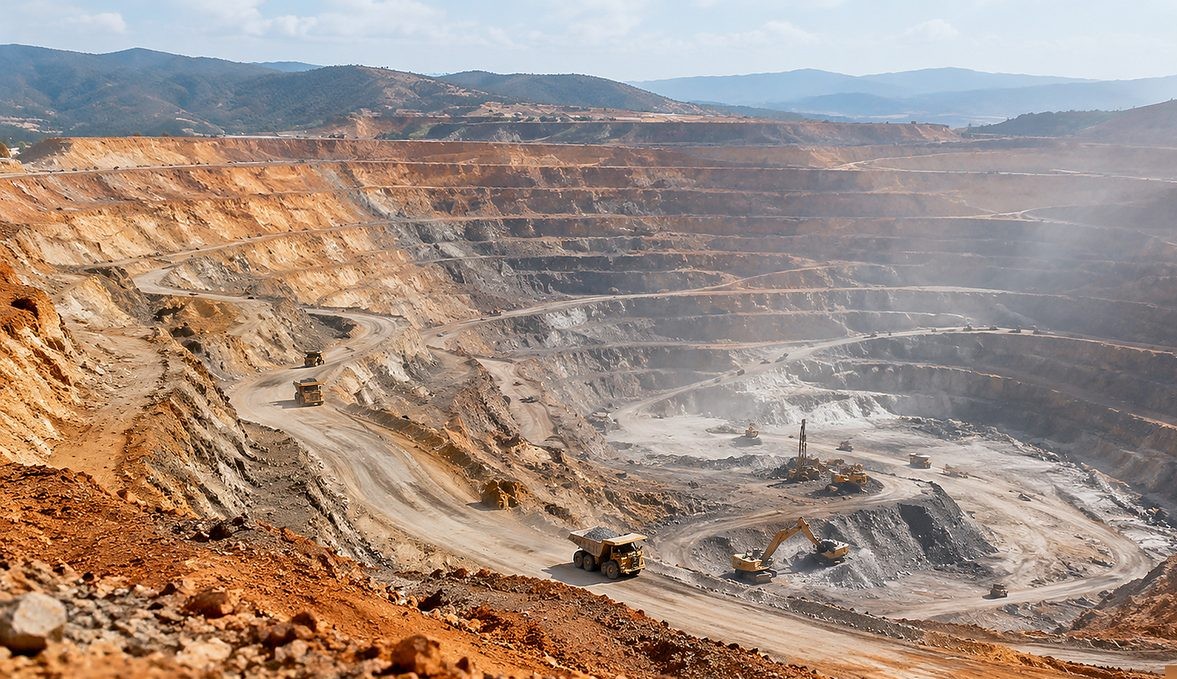
A UBS reafirmou, em relatório recente, a classificação "Comprar" para a Zijin Mining, com preço-alvo de HK$57,8. Diferentemente de estudos de mesa baseados apenas em informações públicas, a qualidade deste relatório vem do campo: antes de emitir o julgamento, a equipe de analistas da UBS deslocou-se a Lhasa, no Tibete, para uma visita de campo à mina de cobre de Julong, inspecionando a lavra a céu aberto, a usina de beneficiamento, as instalações de rejeitos, os caminhões elétricos de mineração e as áreas de recuperação de mina verde, cobrindo toda a cadeia, da extração ao processamento metalúrgico e à gestão ambiental. Essa verificação presencial de todo o fluxo é rara na cobertura institucional de mineradoras e indica que a cadeia de evidências por trás da classificação é relativamente sólida.
A conclusão central da visita é que a UBS considera que a ramp-up da capacidade da fase 2 da mina de Julong avança sem problemas e continuará sendo o maior motor do crescimento da produção de cobre da Zijin Mining entre 2026 e 2027. Em termos de posicionamento regional, o banco aponta que a entrega de produção de curto prazo de Julong constitui o pilar central do desenvolvimento dos negócios no Tibete, cabendo aos demais projetos da região o papel de sustentar o próximo estágio de crescimento. A formulação transmite ao mercado um sinal claro de priorização: Julong assume a liderança, os outros projetos da região assumem o revezamento, e a trajetória de crescimento avança em degraus, não de forma simultânea.
A taxa de recuperação é um dos argumentos-chave do relatório. A UBS afirma que, apesar da alta taxa de oxidação do minério no início da operação da mina de Julong, a taxa de recuperação já atingiu cerca de 86% desde a entrada em operação. Para leitores sem formação em mineração, o número merece explicação: uma taxa de oxidação elevada normalmente significa maior dificuldade de beneficiamento e menor eficiência na recuperação do metal, um problema comum no período de ramp-up de novas minas de cobre. A taxa de recuperação de cerca de 86% mostra que a mina já absorveu bem esse desafio técnico, e é justamente por isso que a UBS se atreve a considerar que esse nível é suficiente para a mina cumprir as metas de produção de cobre de 300 a 310 mil toneladas neste ano e de 310 a 320 mil toneladas no próximo. Em outras palavras, o cumprimento das metas não depende de premissas agressivas, mas de um desempenho de processo já comprovado.
Contudo, a UBS não evitou os riscos. No nível do grupo, a meta de produção total de cobre da Zijin Mining permanece em 1,2 milhão de toneladas este ano, mas o banco adverte que a mina de Kamoa-Kakula, na República Democrática do Congo, apresenta um possível déficit de produção de cerca de 50 mil toneladas, o que pode afetar o cumprimento global. Cinquenta mil toneladas equivalcem a cerca de 4% da meta total de 1,2 milhão de toneladas — uma proporção aparentemente modesta, mas, num cenário de preço elevado do cobre e de alta sensibilidade do mercado ao grau de cumprimento das metas das grandes mineradoras, qualquer déficit pode ser amplificado na interpretação e impactar diretamente as projeções de lucro e o centro das avaliações. É essa a lógica de um mesmo relatório conter, ao mesmo tempo, "manutenção do Comprar" e "alerta de déficit": a narrativa de crescimento de longo prazo segue intacta, mas o cumprimento de curto prazo guarda incertezas.
Na perspectiva setorial, o significado deste relatório ultrapassa os limites de uma única empresa. O bom desempenho do ramp-up da fase 2 de Julong indica que o caminho tecnológico para o desenvolvimento de recursos de cobre em altitudes elevadas na China está sendo validado, e os pontos de inspeção — caminhões elétricos e áreas de recuperação de mina verde — revelam que os investidores institucionais começam a incorporar a execução ESG às estruturas de avaliação da qualidade dos ativos. Já o possível déficit de Kamoa-Kakula lembra ao mercado: as variações marginais da oferta global de cobre frequentemente vêm de grandes minas individuais; para os complexos de fundição dependentes de concentrado importado e para as empresas de processamento a jusante, acompanhar o cumprimento das metas das grandes mineradoras é, por si só, uma gestão necessária do risco de cadeia de suprimentos.
Para os compradores da cadeia de infraestrutura de computação de IA, o relatório também tem valor de referência. A onda de construção de data centers de IA elevou a demanda por cobre — dos racks de servidores aos barramentos, sistemas de resfriamento e redes de distribuição elétrica dos campi, o cobre é o metal-base insubstituível da infraestrutura de computação. Qualquer contração do lado da oferta de minério (como a materialização de um déficit de 50 mil toneladas em Kamoa-Kakula) pode sustentar os preços do cobre no médio prazo e, assim, elevar os custos de materiais da construção e expansão de data centers. Para compradores que planejam campi de computação de grande escala, a conduta razoável é incluir o cobre e os equipamentos elétricos correlatos em contratos de fornecimento de longo prazo, travando preços e prazos para evitar absorver passivamente oscilações de custo em ciclos de oferta apertada.
No plano das considerações de compra, recomenda-se que os compradores de infraestrutura de computação estabeleçam um mecanismo de monitoramento integrado entre "preço do metal — cotação de equipamentos": acompanhar as avaliações de bancos como a UBS sobre o cumprimento das metas de produção de grandes mineradoras de cobre como a Zijin, usando-as como indicador antecedente da trajetória do preço do cobre no médio prazo; e, ao negociar com fornecedores de equipamentos de distribuição elétrica, barramentos e cabos, buscar cláusulas de teto de reajuste de preço, para se proteger do risco de alta do cobre. Vale esclarecer que o ativo em questão, "esse modelo", não possui dados de oferta com preço de venda no momento e, segundo as regras do sistema, atualmente não há dados de oferta com preço para o modelo; compradores que precisarem das cotações mais recentes devem consultar os canais de listagem em tempo real, e este texto não faz qualquer inferência de preço sobre o tema.
No conjunto, a visita de campo da UBS oferece aos investidores que acompanham a execução do segmento de cobre da Zijin a mais recente visão institucional: a mina de Julong, com taxa de recuperação de cerca de 86% sustentando metas de produção na faixa de 300 a 320 mil toneladas, e a meta de grupo de 1,2 milhão de toneladas mantida, formam a parte determinística dos fundamentos; o possível déficit de cerca de 50 mil toneladas em Kamoa-Kakula é a variável mais digna de atenção nos próximos trimestres. O cumprimento da classificação e do preço-alvo dependerá, em grande medida, do ritmo de convergência desse déficit.
P: Quais são o preço-alvo e a classificação da UBS para a Zijin Mining?
R: No relatório mais recente, a UBS reafirmou a classificação "Comprar" para a Zijin Mining, com preço-alvo de HK$57,8, tendo como fundamentos principais o bom desempenho do ramp-up da fase 2 da mina de Julong e a taxa de recuperação de cerca de 86%, além de alertar para o possível déficit de produção de cerca de 50 mil toneladas em Kamoa-Kakula.
P: Quais são as metas de produção da mina de Julong para os próximos dois anos, e elas podem ser cumpridas?
R: A UBS considera que a taxa de recuperação de cerca de 86% é suficiente para a mina de Julong cumprir as metas de produção de cobre de 300 a 310 mil toneladas este ano e de 310 a 320 mil toneladas no próximo, permanecendo inalterada a meta de produção total de cobre do grupo de 1,2 milhão de toneladas neste ano.
Tags: Zijin Mining · UBS · Julong Copper Mine · Kamoa-Kakula · Copper
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado