2026-11-03 · Fonte:虎嗅·中继
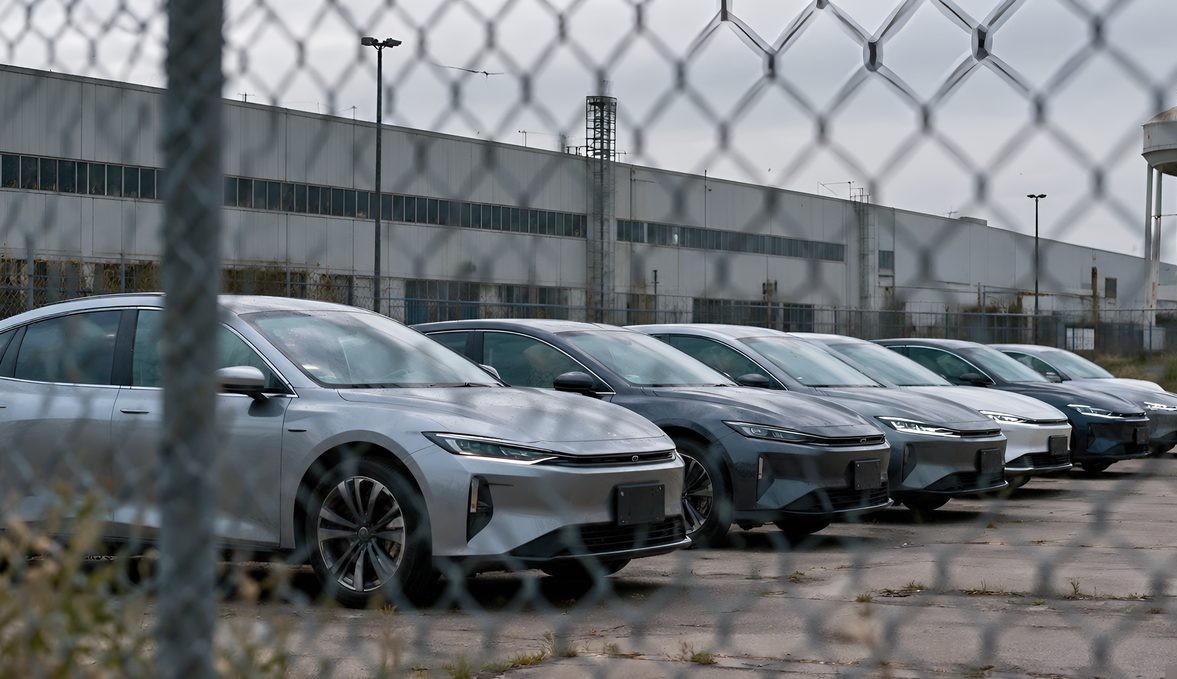
Enquanto Trump aceita fábricas chinesas nos EUA com trabalhadores americanos, seis organizações que representam GM, Ford e Toyota exigem proibição total dos carros chineses. Com tarifa combinada de até 137,5% e restrições a software de carros conectados, o embate expõe contradições profundas e afeta decisões globais de IA e veículos elétricos.
Em 11 de setembro, Trump declarou na Fox News uma posição intrigante: ele aceitaria montadoras chinesas desde que construíssem fábricas nos EUA e empregassem trabalhadores americanos, citando as montadoras japonesas como precedente; mas traçou uma linha vermelha — não quer que empresas chinesas usem o México como porta de entrada para enviar carros aos EUA. No dia seguinte, a Reuters noticiou o fato sob o título "Trump aceita que montadoras chinesas construam fábricas nos EUA". O momento da declaração foi bastante delicado: coincidiu com uma nova rodada de intercâmbio diplomático entre China e EUA, após notícias de que Wang Chuanfu, presidente da BYD, possivelmente acompanharia a liderança chinesa em uma reunião em Washington, o que o mercado interpretou momentaneamente como um sinal de possível abrandamento das relações econômicas sino-americanas.
Contudo, o setor em geral vê o gesto como uma jogada eleitoral. Pesquisa do Financial Times em setembro mostra que a aprovação de Trump é de apenas 33%, a menor desde seu retorno à Casa Branca, e os estados industriais tradicionais do Meio-Oeste precisam urgentemente reavivar a manufatura. Nesse contexto, ele tenta replicar o modelo japonês: transferir tecnologia, capacidade e cadeia de suprimentos inteiras para os EUA, usando o capital alheio para compensar as lacunas do setor de novas energias. Em outras palavras, o que é bem-vindo não são os carros chineses, mas as fábricas chinesas — capital instalado, empregos mantidos e prêmio tecnológico comprimido; essa é a lógica central do "precedente japonês" e o que Detroit e o Vale do Silício realmente temem.
A indústria automotiva americana claramente não aderiu a esse espetáculo político e está em estado de alerta. O secretário de Comércio, Lutnick, já havia rejeitado explicitamente a entrada da BYD. Em 18 de setembro, seis organizações do setor representando GM, Ford, Toyota e outras enviaram uma carta conjunta exigindo a proibição completa de venda, importação e produção de carros chineses nos EUA, em contraste gritante com os sinais ambíguos da Casa Branca. Do ponto de vista institucional, a tarifa combinada sobre carros chineses nos EUA chega a mais de 137,5%, somada às restrições do Departamento de Comércio a carros conectados e softwares veiculares; segundo a Bloomberg, os carros chineses já estão efetivamente excluídos do mercado americano, com participação quase zero das marcas chinesas em veículos de passageiros. Ao mesmo tempo, o avanço dos veículos elétricos chineses no Canadá e no México intensifica a ansiedade, e a senadora democrata de Michigan, Elissa Slotkin, também se pronunciou publicamente — vale destacar que o clamor pelo bloqueio já transcendeu as linhas partidárias e se tornou um consenso bipartidário.
A consultoria Mobility Global quantificou essa ansiedade: se as restrições forem relaxadas, as vendas anuais das montadoras chinesas nos EUA poderiam chegar a 1,7 milhão de unidades até 2038, cerca de 11% do mercado americano de veículos novos, atingindo primeiro Nissan, Hyundai e Toyota. De janeiro a agosto deste ano, a Hyundai-Kia deteve cerca de 12% do mercado americano, sendo o quarto maior grupo automotivo, e sua base de sedãs e SUVs de entrada coincide justamente com a faixa de vantagem de preço dos modelos chineses. O presidente da Hyundai, José Muñoz, alertou que os fabricantes chineses se expandem na Europa com preços 30–40% abaixo dos concorrentes, e que o mesmo se repetiria nos EUA caso a barreira de proteção desaparecesse; o mercado de eletrificação familiar dominado pela Toyota e as marcas americanas também enfrentariam a concorrência direta. Ou seja, os 11% potenciais não surgiriam do vácuo, mas seriam arrancados diretamente da fatia dos players japoneses, coreanos e americanos.
Esse embate em torno da indústria automotiva também é um sinal para compradores de capacidade de computação para IA e agentes da cadeia de novas energias. Primeiro, as barreiras geopolíticas estão evoluindo de instrumentos tarifários para instrumentos de "dados e software" — as restrições do Departamento de Comércio a carros conectados e softwares veiculares indicam que a demanda por chips de alta capacidade e plataformas de IA embarcada em veículos elétricos inteligentes será forçada à regionalização e localização, elevando significativamente o custo de conformidade das compras transfronteiriças. Segundo, se as montadoras chinesas de fato construírem fábricas nos EUA conforme a visão de Trump, suas linhas de produção inteligentes, clusters de treinamento para direção autônoma e data centers também se instalarão em território americano, o que pode impulsionar estruturalmente a demanda por capacidade de computação na América do Norte, mas também colocará os compradores diante de um ambiente de escrutínio de cadeia de suprimentos mais rigoroso. Terceiro, a própria oscilação da política é um risco: da declaração aberta de Trump à carta conjunta de bloqueio das seis organizações em 18 de setembro, passou-se apenas uma semana — qualquer planejamento de compras ou capacidade de longo prazo baseado em um único sinal deve preservar flexibilidade e espaço de hedge.
Para potenciais compradores e investidores, vários pontos devem ser considerados: primeiro, acompanhar as frentes legislativa e executiva — se a carta conjunta das seis organizações se transformar em legislação do Congresso ou novas regras do Departamento de Comércio, o acesso aos EUA pode ser travado institucionalmente, em vez de ajustado via tarifas; segundo, observar se a tarifa combinada de 137,5% e as restrições a softwares de carros conectados se estendem a hardware de computação e modelos de IA, interface-chave da conexão entre novas energias e veículos inteligentes; terceiro, ao usar a projeção da Mobility Global de 1,7 milhão de unidades e 11% de participação até 2038, ter em mente que esse cenário pressupõe "flexibilização das restrições", de baixa probabilidade no atual ciclo político; quarto, monitorar o ritmo de penetração dos veículos elétricos chineses no Canadá e no México — ao mesmo tempo teste da rota alternativa das montadoras chinesas e indicador antecipado do endurecimento da política americana.
【Cotação real obrigatória】Este modelo não possui dados de preço ativo no momento.
Em síntese, a declaração de Trump parece mais uma proposta de negociação usando empregos como moeda de troca do que um compromisso de abertura total. Sob pressões múltiplas — 33% de aprovação, oposição conjunta de seis organizações e manifestações de senadores bipartidários —, o mercado americano deve manter os carros chineses em estado de "exclusão institucional" no curto prazo. A verdadeira variável está no ciclo político após 2026, e em se as montadoras chinesas, após concretizarem sua localização no México e no Canadá, conseguirão abrir a porta americana com capital e fábricas, e não com veículos prontos. Para todos os players da indústria, trata-se tanto de uma batalha sobre automóveis quanto de um ensaio geral sobre soberania em tecnologia, capacidade de computação e cadeias de suprimentos.
P: Quais são hoje os principais obstáculos à entrada de carros chineses no mercado americano?
R: Uma tripla sobreposição: tarifa combinada de até mais de 137,5%, restrições do Departamento de Comércio a carros conectados e softwares veiculares, e a carta conjunta de 18 de setembro de seis organizações do setor exigindo a proibição completa de venda, importação e produção de carros chineses nos EUA — o que deixa a participação das marcas chinesas em veículos de passageiros quase zero.
P: Se as restrições americanas forem relaxadas, qual o espaço de mercado para as montadoras chinesas?
R: Segundo a Mobility Global, até 2038 as vendas anuais das montadoras chinesas nos EUA poderiam chegar a 1,7 milhão de unidades, cerca de 11% do mercado de veículos novos americanos, atingindo primeiro Nissan, Hyundai e Toyota; já a Hyundai-Kia, com cerca de 12% de participação de janeiro a agosto deste ano, tem sua base de modelos de entrada em forte sobreposição com a faixa de vantagem de preço dos modelos chineses.
Tags: BYD · Donald Trump · Wang Chuanfu · Howard Lutnick · Elissa Slotkin · Jose Munoz
萬安算交所 AIXX · AIXX · Exchange verificado · Ir ao mercado